《公共经济学(剑桥高级经济学译丛)》是中国人民大学出版社出版书籍,作者是[英]加雷斯·D·迈尔斯。
本页面主要目录有关于公共经济学的:内容简介、作者简介、章节目录等介绍

《公共经济学(剑桥高级经济学译丛)》是中国人民大学出版社出版书籍,作者是[英]加雷斯·D·迈尔斯。
本页面主要目录有关于公共经济学的:内容简介、作者简介、章节目录等介绍
2001年09月28日
平装
18 开
7-300-03693-7
[英]加雷斯·D·迈尔斯
中国人民大学出版社
作 者:[英]加雷斯·D·迈尔斯 著
出版时间:2001-09-28
字 数:606 千字
书 号:F1104
ISBN:7-300-03693-7
译 者:
包 装:平
印 次:1-2
开 本:18
《公共经济学》是一部对公共经济学所有核心问题进行了透彻分析的最新教科书。全书共分四篇。第1篇阐述了政策设计分析的理论基础——竞争均衡理论和福利经济学;第2篇研究了竞争经济条件下的商品课税、所得课税、税制改革以及风险的公共经济学;第3篇详细考察了偏离标准竞争假设的情况及其对公共经济学产生的影响;第4篇论述了迭代经济以及社会保障和债务的跨时问题。本书写作风格评易朴实,虽然是为高年级本科生和研究生所编写的教材,但对于从事这一领域的教学工作者、科研工作者也很有参考价值。
加雷斯·D·迈尔斯是英国埃克塞特大学(University of Exeter)经济学部的经济学教授。主要教学和研究领域是公共经济学、劳动经济学和微观经济学。
前言
第1篇 基础理论
第1章 导论
1.1 公共经济学
1.2 动机
1.3 要效率还是要公平
1.4 信息
1.5 方法论
1.6 内容简介
1.7 公共部门收支
1.8 符号含义
第2章 一般均衡与福利经济学
2.1 引言
2.2 阿罗-德布鲁经济
2.2.1 制度框架
2.2.2 商品
2.2.3 消费者
2.2.4 生产者
2.2.5 均衡
2.2.6 瓦尔拉斯法则
2.2.7 标准化
2.2.8 放宽严格外凸性假定
2.2.9 均衡的存在性
2.2.10 政策分析
2.2.11 经济的核心
2.2.12 净交易
2.3 竞争性均衡的福利性质
2.3.1 基本定义
2.3.2 第一定理
2.3.3 第二定理
2.4 批评性的评价
2.4.1 一次总付转移支付与税收
2.4.2 制度性假设
2.4.3 帕累托最优
2.5 人际比较与社会福利
2.5.1 人际比较
2.5.2 社会选择
2.5.3 伯格森-萨缪尔森社会福利函数
2.6 结论
第3章 福利衡量
3.1 引言
3.2 所得衡量
3.3 等价尺度
3.3.1 最低需求
3.3.2 恩格尔与卢斯巴斯方法
3.3.3 普雷斯和霍斯阿克方法
3.3.4 巴滕方法
3.3.5 一般情形
3.3.6 实际情形
3.4 不公平程度的衡量
3.4.1 基本定义
3.4.2 统计方法
3.4.3 统计尺度与福利
3.4.4 福利理论指数
3.4.5 公理性的不公平衡量标准
3.4.6 总结
3.5 贫困的衡量
3.5.1 相对贫困与绝对贫困
3.5.2 贫困线
3.5.3 标准的衡量方法
3.5.4 公理方法
3.5.5 可变动的贫困线
3.6 结论
第2篇 竞争经济分析
第4章 商品课税
4.1 引言
4.2 研究方法
4.3 拉姆齐法则
4.3.1 经济
4.3.2 推导
4.3.3 解释
4.3.4 含义
4.3.5 逆弹性规则
4.4 推广至多个家庭的情形
4.4.1 最优税规则
4.4.2 简化为拉姆齐规则
4.4.3 注意事项
4.5 数值结果
4.5.1 应用
4.5.2 进一步的结果
4.6 广义生产技术
4.7 非税商品
4.8 统一税
4.9 生产效率
4.10 结论
第5章 所得课税
5.1 引言
5.2 莫里斯经济
5.2.1 最优化
5.2.2 基本结构
5.2.3 效用结构
5.2.4 自选择
5.3 最优税收函数的特征
5.3.1 一般问题
5.3.2 线性税收
5.3.3 非线性税收
5.4 数值结果
5.4.1 模拟
5.4.2 表述的选择
5.5 扩展与省略
5.5.1 两种形式的劳动
5.5.2 所得税和商品税
5.5.3 省略
5.6 结论
第6章 政策改革
6.1 引言
6.2 改革问题
6.2.1 生产可行性
6.2.2 改进型改革
6.3 特征描述的可能性
6.3.1 通过择一定理求解
6.3.2 几何分析
6.3.3 信息要求
6.4 生产效率与最大化改革
6.4.1 无效率的可能性
6.4.2 解释
6.4.3 一次总付税
6.5 逆最优
6.5.1 理论
6.5.2 应用
6.6 税收的边际社会成本
6.6.1 推导
6.6.2 经验应用
6.7 政治约束
6.8 结论
第7章 风险
7.1 引言
7.2 风险条件下的一般均衡
7.2.1 阿罗-德布鲁经济中的风险
7.2.2 效率
7.2.3 包含时间
7.2.4 完全市场
7.2.5 总结
7.3 私人与社会对风险的态度
7.3.1 私人的态度
7.3.2 社会的态度
7.3.3 总结
7.4 家庭选择与税收
7.4.1 财富税
7.4.2 所得税
7.4.3 推广
7.5 劳动供给与职业选择
7.5.1 劳动供给
7.5.2 职业选择
7.6 最优税收
7.6.1 私人风险
7.6.2 总体风险
7.7 结论
第8章 公司税
8.1 引言
8.2 对企业的征税
8.2.1 投入品税和产品税
8.2.2 利润税
8.2.3 个人税
8.2.4 为什么对公司课税
8.3 税收归宿
8.3.1 哈伯格经济中的税收归宿
8.3.2 扩展情形
8.4 税收与融资
8.4.1 公司税制和个人税制
8.4.2 确定条件下的融资和投资
8.4.3 不确定性
8.5 结论
第3篇 放宽假设
第9章 共用品
9.1 引言
9.2 定义
9.2.1 纯共用品
9.2.2 非纯共用品和拥挤
9.3 最优提供
9.3.1 纯共用品
9.3.2 自由处置(权)
9.3.3 存在拥挤现象
9.3.4 投入型共用品
9.4 个性化价格与林达尔均衡
9.4.1 筒单模型
9.4.2 一般分析
9.4.3 核心等价性
9.4.4 成本分担均衡
9.4.5 总结
9.5 共用品的私人提供
9.5.1 均衡
9.5.2 帕累托改进
9.5.3 供给数量
9.5.4 家庭数目
9.5.5 不变性结论
9.5.6 其他替代表述法
9.5.7 总结
9.6 以税收融资
9.6.1 完全相同的消费者
9.6.2 有差别的家庭
9.6.3 总结
9.7 机制设计
9.7.1 定义
9.7.2 支配型策略
9.7.3 纳什均衡
9.7.4 贝叶斯均衡
9.7.5 总结
9.8 试验证据与市场数据
9.8.1 试验证据
9.8.2 市场数据
9.9 结论
第10章 外部性
10.1 引言
10.2 外部性
&
新亚洲娱乐(英文名:ASIA ENTERTAINMENT GROUP LIMITED,全称:新亚洲娱乐联盟集团有限公司)是一家以从事戏剧制作人及杂项戏剧服务为主的企业,成立于1999年,位于香港特别行政区。旗下分公司包括虎威艺能创作有限公司(TGS HK)、稻草人娱乐创作社(Scarecrow Entertainment)、虎威王朝音乐创作股份有限公司(TGS Music)、虎威活力娱乐传播有限公司(TGS Taiwan)、AK Entertainment(Korea)以及AEG Korea等。
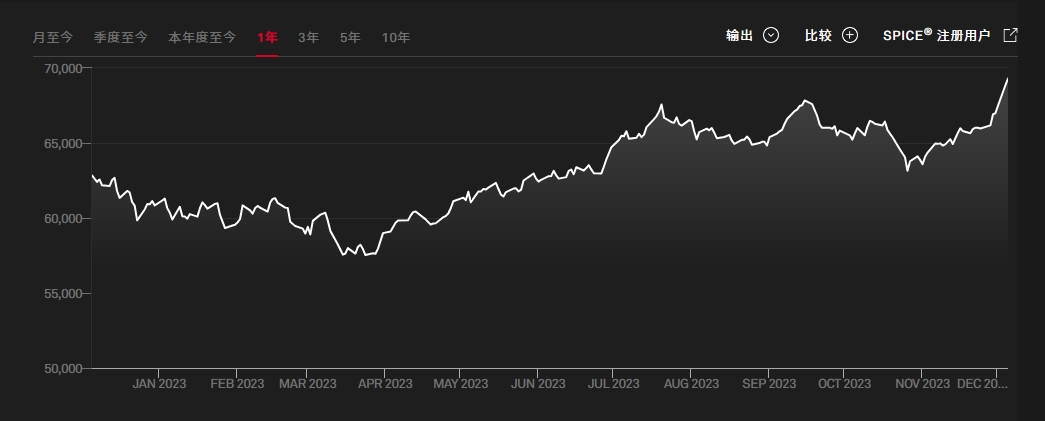
印度孟买SENSEX30指数(又称孟买敏感指数)为印度最被广泛使用的指数,为投资印度的重要参考指标,是由孟买证券交易所发行。由于各类媒体提到的“印度股市”,实际上都是孟买股票交易所,因此,该交易所的SENSEX-30指数几乎成了印度股市的代名词。