逆回购是中国人民银行向一级交易商购买有价证券,并约定在未来特定日期将有价证券卖给一级交易商的交易行为,属于央行向市场上投放流动性的操作。交易涉及到投资者、借款方及银行结算机构。投资者把钱贷给借款方,借款方用债券做抵押,结算公司作为第三方进行监督、管控的行为。通过逆回购,可以向市场注入资金,调整市场资金流动性。市面上比较常见的为7天、14天的产品。根据不同的操作期限,设置的中标利率也有差异。
本页面主要目录有关于逆回购的:操作简介、主要影响、操作实例等介绍

逆回购是中国人民银行向一级交易商购买有价证券,并约定在未来特定日期将有价证券卖给一级交易商的交易行为,属于央行向市场上投放流动性的操作。交易涉及到投资者、借款方及银行结算机构。投资者把钱贷给借款方,借款方用债券做抵押,结算公司作为第三方进行监督、管控的行为。通过逆回购,可以向市场注入资金,调整市场资金流动性。市面上比较常见的为7天、14天的产品。根据不同的操作期限,设置的中标利率也有差异。
本页面主要目录有关于逆回购的:操作简介、主要影响、操作实例等介绍
逆回购
中国人民银行
证券市场
按约定日期支付
最初国债逆回购是一种冷门产品,直到2012年前后逐渐被熟知,并成为一种使用广泛的货币政策工具。
为降低市场资金供求的波动幅度,满足在震荡股市中,持有闲散资金观望理财的用户,中国央行向市场上投放流动性的一种操作,即逆回购。是中国人民银行向一级交易商购买有价证券,并约定在未来特定日期将有价证券卖给一级交易商的交易行为。换种方式来说即投资者主动借出资金,获得短期收益,借款方用债券做抵押,到期还本付息,解除有价证券质押的交易行为。如果借款方到期不能按时还款,结算公司将会垫付资金,然后通过罚款和处置质押券等方式向借款方追诉的交易。
2006年5月起,在上海证券交易所进行交易的逆回购成交量非常小,是一个冷门的品种,一直到2012年前后,随着刚性兑付的高利率信托产品的流行,作为固定收益类投资品种之一的国债逆回购,才被投资者开始接受、熟悉。2013年6月,由于多数银行出现大量的资金短缺,各期限的资金利率上涨,其中,预期相对应的1天期逆回购(GC001)达到了30.5%的年化利率,因而国债逆回购被投资者购买关注。
逆回购是中国人民银行向市场上投放的一个流动性的资金链,即现金持有人将资金借给证券持有人,而借款方用债券做抵押,中国人民银行是接受债券抵押、借出资金的融出方。中国央行既可以获得质押的有价证券,还可以把钱借给资金出现短缺的商业银行,增加了市场运作的流动性,而逆回购到期则为央行从市场收回流动性的操作。通过交替使用不同期限的逆回购货币政策,可以使资金投放更加精准。比较常见的是期限为7天或14天,是一种现在买将来卖出债券的操作方式。如央行收取借方款的有价证券,作为质押,产品投放7天后,借款方收回债券,央行再将资金和利息收回。
从交易品种来看,逆回购是中国人民银行公开市场业务债券交易品种之一。通过逆回购,可以向市场注入资金,调整市场资金流动性。投资者把钱贷出去,从而获得短期收益,借款方用债券做抵押,得到资金支持,等到期时还本付息。如果到期时未能按时还款,结算公司会向投资者垫付资金,然后通过罚款和处置质押券等方式向借款方追诉,从而减缓短期资金流动性的紧张,以此来继续发展。虽然逆回购的发行增加了市场的流通货币,但对于有货币理财需求的投资者来说,带来了部分影响。如在不同状态下的股票市场,逆回购等货币政策会对其产生非对称影响,即在股市行情为”熊市“时,逆回购的发行量增速与利率缺口会对股市收益率产生明显的负效应,而在“牛市”时,逆回购的操作对股票收益率影响不大。
根据国常会内容指示,把稳定增长放在重要首位,根据形势变化加大调控力度。2012年7月3日,央行连续实施巨额逆回购,两周逆回购累计释放资金规模2680亿元。其中,7天期逆回购规模为380亿元,中标利率3.95%,14天期逆回购规模为1050亿元,中标利率为4.10%。通过实施此调控政策,缓解了5月份以来的欧债冲击,替代了降准修补基础货币缺口,资金面整体均衡。
2012年10月30日央行上午在公开市场操作中,以利率招标方式开展两期共3950亿元逆回购操作,创史上单日新高。其中,7天期逆回购2900亿元,中标利率3.35%;28天期逆回购1050亿元,中标利率3.60%。根据统计数据显示,截至2012年12月27日,在稳健货币政策基调下,全年公开市场累计净投放逾1.4万亿,有效的保持了市场资金面的基本稳定和适度宽松,资金利率波动频率降低、幅度减小的良好局面。
2014年春节前,央行重启逆回购,向公开市场总共注入5250亿元,期限包括7天、21天和14天三个品种。
2023年8月15日,中国人民银行发布公告称,为对冲税期高峰等因素的影响,维护银行体系流动性合理充裕,8月15日人民银行开展2040亿元公开市场逆回购操作和4010亿元中期借贷便利(MLF)操作,充分满足了金融机构需求,1年期MLF中标利率从2.65%下调至2.5%,7天逆回购利率从1.90%下调至1.8%。相较于此前2023年6月的调整,两个利率分别下调10个基点。
新亚洲娱乐(英文名:ASIA ENTERTAINMENT GROUP LIMITED,全称:新亚洲娱乐联盟集团有限公司)是一家以从事戏剧制作人及杂项戏剧服务为主的企业,成立于1999年,位于香港特别行政区。旗下分公司包括虎威艺能创作有限公司(TGS HK)、稻草人娱乐创作社(Scarecrow Entertainment)、虎威王朝音乐创作股份有限公司(TGS Music)、虎威活力娱乐传播有限公司(TGS Taiwan)、AK Entertainment(Korea)以及AEG Korea等。
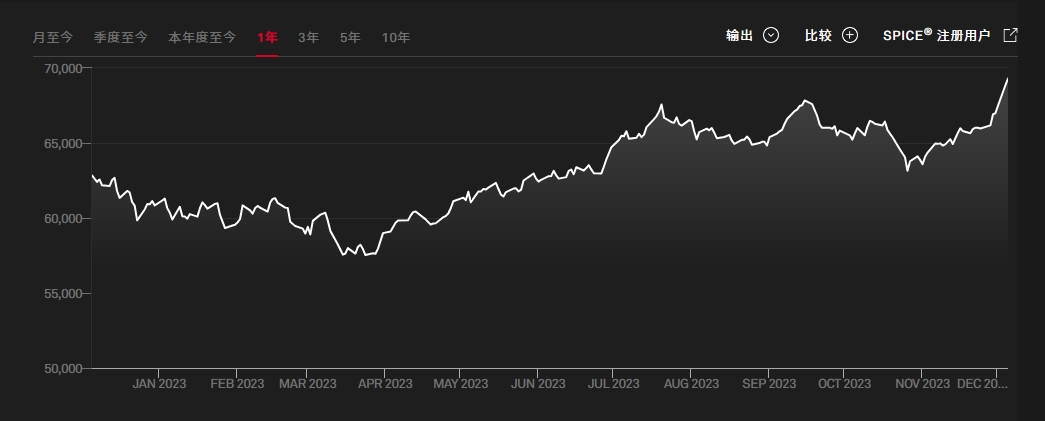
印度孟买SENSEX30指数(又称孟买敏感指数)为印度最被广泛使用的指数,为投资印度的重要参考指标,是由孟买证券交易所发行。由于各类媒体提到的“印度股市”,实际上都是孟买股票交易所,因此,该交易所的SENSEX-30指数几乎成了印度股市的代名词。