《基础会计》清华大学出版社2012年出版的图书,由刘智英、陈锐主编。
本页面主要目录有关于基础会计的:基本介绍、作品简介、作品目录等介绍

《基础会计》清华大学出版社2012年出版的图书,由刘智英、陈锐主编。
本页面主要目录有关于基础会计的:基本介绍、作品简介、作品目录等介绍
平装
2012-12-31
23元
9787810824002
作者:主编:刘智英 陈锐 副主编:李宏卓 刘福波
定价:28元
印次:1-1
ISBN:9787302291879
出版日期:2012.09.01
印刷日期:2012.09.06
为了适应各类院校财会专业教学、非财会专业教学、非职业技术教育、专业技术资格考试以及自学进修的需要,我们总结多年的教学经验,并吸收了一定的实践经验后,编写了《基础会计》这本书,以供广大院校和读者使用。全书共分为10章,内容包括总论、会计科目与账户、复式记账、企业基本经济业务的核算、会计凭证、会计账簿、账务处理程序、财产清查、财务会计报告、财务分析与评价。
第一章总论 1
第一节会计概述 1
一、会计的概念 1
二、会计的特点 3
三、会计的职能 4
四、会计的任务 5
第二节会计对象 6
一、会计对象的概念 6
二、会计对象的内容 6
第三节会计核算方法 8
一、设置会计科目和账户 9
二、复式记账 9
三、填制和审核会计凭证 9
四、登记账簿 9
五、成本计算 9
六、财产清查 10
七、编制财务会计报告 10
八、会计资料的分析利用 10
第四节会计法规 10
一、会计法 10
二、企业会计准则 14
三、企业会计制度 16
本章小结 17
复习思考题 17
练习题 17
第二章会计科目与账户 21
第一节会计要素 21
一、会计要素的含义 21
二、会计要素的内容 21
第二节会计等式及经济业务对会计
?等式的影响 26
一、会计等式 26
二、经济业务的发生对会计等式
各个会计要素的影响 27
第三节会计科目 31
一、会计科目的概念 31
二、设置会计科目的原则 31
三、会计科目的分类 31
四、会计科目的名称 32
第四节会计账户 34
一、会计账户的概念 34
二、会计账户的基本结构和内容 35
三、账户与会计科目的联系与区别 35
本章小结 36
复习思考题 36
练习题 36
第三章复式记账 41
第一节记账方法 41
一、单式记账法 41
二、复式记账法 41
第二节借贷记账法 42
一、借贷记账法的概念 42
二、借贷记账法的记账符号 42
三、借贷记账法下的账户结构 43
四、借贷记账法的记账规则 48
五、借贷记账法的运用 52
第三节总分类账户与明细分类账户 60
一、总分类账户和明细分类账户 60
二、总分类账户和明细分类账户
的关系 60
三、总分类账户与明细分类账户
的平行登记 60
四、总分类账户与明细分类账户
的相互核对 65
本章小结 66
复习思考题 66
练习题 67
第四章企业基本经济业务的核算 71
第一节企业筹集资金业务的核算 71
一、所有者权益资金筹集业务
的核算 72
二、负债资金筹集业务的核算 75
第二节供应过程业务的核算和
?采购成本的计算 79
一、材料采购业务的核算 79
二、固定资产购置业务的核算 84
第三节生产过程业务的核算和
?产品成本的计算 86
一、产品成本的构成 86
二、设置的主要账户 88
三、主要经济业务的核算 90
第四节销售阶段的核算 94
一、设置的主要账户 94
二、主要经济业务的核算 96
第五节利润形成与分配业务的核算 99
一、利润形成业务的核算 99
二、利润分配业务的核算 103
本章小结 105
复习思考题 106
练习题 106
第五章会计凭证 111
第一节填制和审核会计凭证的意义 111
一、会计凭证的概念 111
二、会计凭证的意义 111
第二节会计凭证的种类 112
第三节原始凭证 112
一、原始凭证的基本内容 112
二、原始凭证的种类 113
三、原始凭证的填制要求 116
四、原始凭证的审核 116
第四节记账凭证 117
一、记账凭证的基本内容 117
二、记账凭证的种类 118
三、记账凭证的编制 119
四、记账凭证的审核 120
第五节会计凭证的传递与保管 120
一、会计凭证的传递 120
二、会计凭证的保管 121
本章小结 122
复习思考题 122
练习题 122
第六章会计账簿 125
第一节会计账簿概述 125
一、会计账簿的作用 125
二、会计账簿的种类 126
第二节会计账簿的设置和登记 128
一、普通日记账的设置和登记 129
二、特种日记账的设置和登记 130
三、分类账的设置与登记 131
四、备查账簿的设置和登记 133
第三节记账的规则 134
一、账簿的启用原则 134
二、账簿的登记原则 135
三、总分类账和明细分类账的
平行登记 135
四、对账和结账 139
五、错账更正 142
六、账簿的更换与保管 144
本章小结 145
复习思考题 145
练习题 146
第七章账务处理程序 149
第一节账务处理程序的概述 149
一、账务处理程序的概念 149
二、账务处理程序的种类 150
第二节记账凭证账务处理程序 150
一、记账凭证账务处理程序的
记账程序 150
二、记账凭证账务处理程序的
优缺点及适用范围 151
第三节科目汇总表账务处理程序 152
一、科目汇总表账务处理程序
的记账程序 152
二、科目汇总表账务处理程序的
优缺点及适用范围 158
第四节汇总记账凭证账务处理程序 159
一、汇总记账凭证账务处理程序
的记账程序 159
二、汇总记账凭证账务处理程序
的优缺点及适用范围 164
本章小结 165
复习思考题 166
练习题 166
第八章财产清查 169
第一节 财产清查概述 169
一、财产清查的意义 169
二、财产清查的种类 170
三、财产清查前的准备工作 171
第二节财产物资的盘存制度 171
一、永续盘存制 172
二、实地盘存制 172
第三节财产清查的内容和方法 173
一、货币资金的清查 173
二、实物资产的清查 175
三、结算往来款项的清查 176
第四节财产清查结果的处理 177
一、财产清查结果的处理步骤 177
二、财产清查结果的账务处理 178
本章小结 183
复习思考题 183
练习题 183
第九章财务会计报告 187
第一节财务会计报告概述 187
一、财务会计报告的含义及目标 187
二、财务会计报告的作用 188
三、财务会计报告的披露方式 188
四、财务会计报告的构成 189
五、财务会计报表的种类 190
六、财务会计报告的编制要求 192
第二节资产负债表 193
一、资产负债表概述 193
二、资产负债表的结构 194
三、资产负债表的编制 196
第三节利润表 200
一、利润表的概念和结构 200
二、利润表的编制方法 201
第四节 现金流量表 203
一、现金流量表概述 203
二、现金流量表的结构 204
三、现金流量表的编制 205
第五节所有者权益变动表 205
本章小结 207
复习思考题 208
练习题 208
第十章财务分析与评价 211
第一节财务分析概述 211
一、财务分析的意义和内容 211
二、财务分析的方法 212
三、财务分析的局限性 215
第二节财务指标分析 217
一、偿债能力指标 217
二、运营能力指标 219
三、获利能力指标 221
四、发展能力指标 224
五、综合指标分析 226
第三节业绩评价 226
一、业绩评价的意义 226
二、业绩评价的内容 227
三、评价指标 227
四、评价标准和评价方法 228
五、综合评价报告 229
本章小结 229
复习思考题 229
练习题 229
参考答案 233
参考文献 242
新亚洲娱乐(英文名:ASIA ENTERTAINMENT GROUP LIMITED,全称:新亚洲娱乐联盟集团有限公司)是一家以从事戏剧制作人及杂项戏剧服务为主的企业,成立于1999年,位于香港特别行政区。旗下分公司包括虎威艺能创作有限公司(TGS HK)、稻草人娱乐创作社(Scarecrow Entertainment)、虎威王朝音乐创作股份有限公司(TGS Music)、虎威活力娱乐传播有限公司(TGS Taiwan)、AK Entertainment(Korea)以及AEG Korea等。
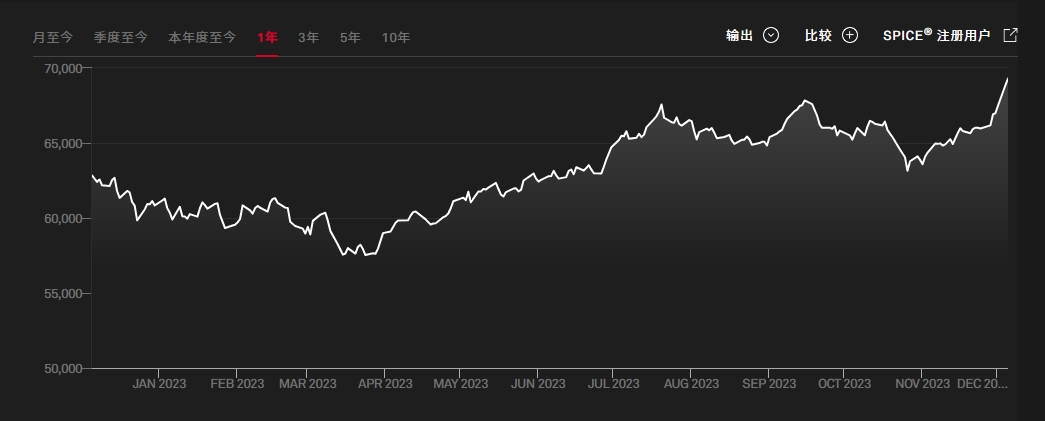
印度孟买SENSEX30指数(又称孟买敏感指数)为印度最被广泛使用的指数,为投资印度的重要参考指标,是由孟买证券交易所发行。由于各类媒体提到的“印度股市”,实际上都是孟买股票交易所,因此,该交易所的SENSEX-30指数几乎成了印度股市的代名词。