基础会计(Basic Accountancy)是指会计事项的记帐基础,是会计确认的某种标准方式,是单位收入和支出、费用的确认的标准。对会计基础的不同选择,决定单位取得收入和发生支出在会计期间的配比,并直接影响到单位工作业绩和财务成果。
本页面主要目录有关于基础会计的:内容简介、目录等介绍

基础会计(Basic Accountancy)是指会计事项的记帐基础,是会计确认的某种标准方式,是单位收入和支出、费用的确认的标准。对会计基础的不同选择,决定单位取得收入和发生支出在会计期间的配比,并直接影响到单位工作业绩和财务成果。
本页面主要目录有关于基础会计的:内容简介、目录等介绍
基础会计
杨承亮、陈小英
清华大学出版社
39.80元
9787302449065
1-1
2016.09.01
2016.09.02
基础会计是在编制财务报表时,特别是为了确定收入和费用所归属的会计期间、确定资产负债表项目的金额,为运用适合于有关交易和项目的重大概念而提供的方法。
基础会计是一种计量标准,它不可能脱离会计体系整体而发挥作用,权责发生制的应用只有在有效的政府会计和财务报告制度框架下才有实际意义。
基础会计是现代会计学的重要分支,研究会计学的根本问题,阐明会计基本理论、基本办法和基本技能。是会计从业资格的课程内容。
本书按照高职高专理论教学以必需、够用为度的原则,以会计凭证、会计账簿和会计报表为主线,运用实例,系统地阐述了会计应知、应会的基本知识和基本操作技术,从而使学习者对会计核算工作的全过程有一个完整的了解,为专业会计课程的学习奠定基础。本书的内容与会计从业资格考证的内容衔接,达到课证融通,实现了专业教学要求与岗位技能标准有效对接。本书共9个项目,包括认识会计,原始凭证的填制、审核与传递,记账凭证的填制、审核与传递,建账、登账及错账更正,期末处理,财务报告,账务处理程序,会计凭证的装订及会计档案的管理,会计工作组织。
项目一认识会计 1
任务一会计概述 2
一、会计的产生及发展 2
二、会计的定义及职能 4
三、会计的任务及其核算方法 5
任务二会计对象 7
一、会计对象的定义 7
二、会计对象的具体内容 7
任务三会计核算的基本前提和会计信息
质量要求 9
一、会计核算的基本前提 9
二、会计信息质量要求 11
任务四会计核算的基础和会计计量 14
一、会计核算的基础 14
二、会计计量 15
项目小结 16
项目强化训练 16
项目二原始凭证的填制、审核与
传递 21
任务一认识原始凭证 22
一、原始凭证的概念及种类 22
二、原始凭证的基本内容 28
任务二原始凭证的填制 28
一、原始凭证填制的基本要求 28
二、自制原始凭证的填制方法 30
三、外来原始凭证的填制方法 34
任务三 原始凭证的审核与传递 35
一、原始凭证审核的内容 35
二、原始凭证审核结果的处理 35
三、原始凭证的传递 36
项目小结 37
项目强化训练 37
项目三记账凭证的填制、审核与
传递 43
任务一会计要素和会计等式 46
一、会计要素 46
二、会计等式 53
任务二会计科目和账户 57
一、会计科目 57
二、账户 64
任务三复式记账原理 67
一、单式记账法 67
二、复式记账法 67
任务四借贷记账法 69
一、借贷记账法的概念 69
二、借贷记账法的内容 69
三、会计分录 75
四、借贷记账法应用举例 76
五、账户的试算平衡 78
六、账户的分类 80
任务五记账凭证的填制、审核与传递 88
一、记账凭证的概念及种类 88
二、记账凭证的基本内容 94
三、记账凭证填制的基本要求 95
四、记账凭证的填制方法 96
五、记账凭证的审核与传递 99
任务六企业主要经济业务的核算 100
一、筹集资金业务的核算 100
二、生产准备业务的核算 106
三、生产过程业务的核算 116
四、销售过程业务的核算 124
五、财务成果业务的核算 133
项目小结 142
项目强化训练 143
项目四建账、登账及错账更正 165
任务一会计账簿概述 167
一、会计账簿的概念及作用 167
二、会计账簿的种类 167
任务二会计账簿的设置及登记 173
一、会计账簿设置的原则及基本
内容 173
二、会计账簿的启用 175
三、会计账簿的记账规则 175
四、日记账的设置与登记方法 176
五、总分类账的设置与登记方法 180
六、明细分类账的设置和登记
方法 181
七、总分类账和明细分类账的平行
登记 187
任务三错账更正的方法 191
一、划线更正法 192
二、红字更正法 192
三、补充登记法 194
项目小结 196
项目强化训练 196
项目五期末处理 205
任务一对账 206
一、账证核对 207
二、账账核对 207
三、账实核对 209
任务二财产清查 209
一、财产清查的概念和意义 209
二、财产清查的分类 211
三、财产清查的方法 212
四、财产清查结果的处理 217
任务三结账 221
一、结账的内容和程序 221
二、结账的方法 222
项目小结 224
项目强化训练 224
项目六财务报告 233
任务一财务报告概述 234
一、财务报告的概念 234
二、财务报表的组成 234
三、财务报表的种类 234
四、财务报表的编制要求 235
五、财务报表编制前的准备工作 237
任务二资产负债表 237
一、资产负债表的概念和作用 237
二、资产负债表的结构 238
三、资产负债表的编制方法 240
四、资产负债表编制举例 241
任务三利润表 245
一、利润表的概念和作用 245
二、利润表的结构 245
三、利润表的编制方法 246
四、利润表编制举例 246
任务四现金流量表 248
一、现金流量表概述 248
二、现金流量表的结构 249
三、现金流量表的编制方法 250
任务五所有者权益变动表 250
一、所有者权益变动表的内容及
结构 250
二、所有者权益变动表的编制
方法 253
项目小结 254
项目强化训练 254
项目七账务处理程序 263
任务一账务处理程序概述 264
一、账务处理程序的概念和意义 264
二、账务处理程序的基本要求 264
三、账务处理程序的种类 265
任务二记账凭证账务处理程序 265
一、记账凭证账务处理程序的
概念 265
二、记账凭证账务处理程序的特点及
凭证、账簿的设置 265
三、记账凭证账务处理程序的工作
步骤 265
四、记账凭证账务处理程序的
优缺点及适用范围 270
任务三科目汇总表账务处理程序 270
一、科目汇总表账务处理程序的
概念 270
二、科目汇总表账务处理程序的特点
及凭证、账簿的设置 270
三、科目汇总表账务处理程序的工作
步骤 270
四、科目汇总表的编制方法 271
五、科目汇总表账务处理程序的
优缺点及适用范围 274
任务四汇总记账凭证账务处理程序 274
一、汇总记账凭证账务处理程序的
概念 274
二、汇总记账凭证账务处理程序的
特点及凭证、账簿的设置 275
三、汇总记账凭证账务处理程序的
工作步骤 275
四、汇总记账凭证的编制方法 276
五、汇总记账凭证账务处理程序
优缺点及适用范围 277
项目小结 278
项目强化训练 278
项目八会计凭证的装订及会计档案
管理 285
任务一会计凭证的装订与保管 286
一、会计凭证的装订 286
二、会计凭证的保管 287
任务二会计档案管理 288
一、会计档案概述 288
二、会计档案的归档、保管和
查阅 288
三、会计档案销毁 290
项目小结 291
项目强化训练 291
项目九会计工作组织 295
任务一会计基础工作规范 297
一、会计核算管理的基本模式 297
二、会计工作的组织 298
任务二会计机构 300
一、会计机构的设置 300
二、会计机构内部的岗位设置 301
三、企业会计工作的组织形式 301
任务三会计人员 302
一、会计人员的任职资格 302
二、会计人员的职责和权限 302
四、会计人员的职业道德 304
五、会计人员工作交接 304
任务四会计法规 306
一、会计法规体系 306
二、会计法 307
三、企业会计准则 307
四、企业会计制度 308
项目小结 310
项目强化训练 310
附录 313
附录一中华人民共和国会计法 313
附录二企业会计准则--基本准则 319
附录三企业新会计科目 323
参考文献 329
新亚洲娱乐(英文名:ASIA ENTERTAINMENT GROUP LIMITED,全称:新亚洲娱乐联盟集团有限公司)是一家以从事戏剧制作人及杂项戏剧服务为主的企业,成立于1999年,位于香港特别行政区。旗下分公司包括虎威艺能创作有限公司(TGS HK)、稻草人娱乐创作社(Scarecrow Entertainment)、虎威王朝音乐创作股份有限公司(TGS Music)、虎威活力娱乐传播有限公司(TGS Taiwan)、AK Entertainment(Korea)以及AEG Korea等。
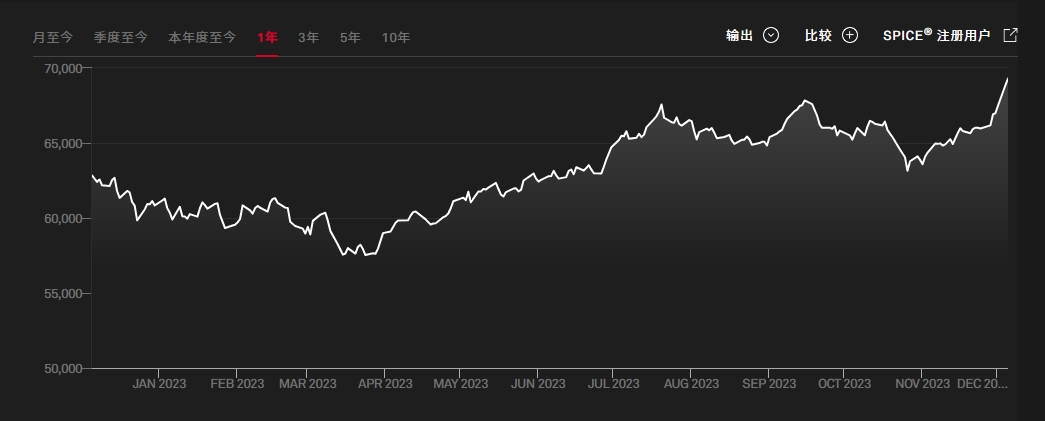
印度孟买SENSEX30指数(又称孟买敏感指数)为印度最被广泛使用的指数,为投资印度的重要参考指标,是由孟买证券交易所发行。由于各类媒体提到的“印度股市”,实际上都是孟买股票交易所,因此,该交易所的SENSEX-30指数几乎成了印度股市的代名词。