迟国泰是1955年7月出生于黑龙江省海伦县,毕业于佳木斯农业机械学院、大连理工大学管理学院,现任大连理工大学管理学院教师。
本页面主要目录有关于迟国泰的:人物经历、社会兼职、研究领域、代表性著作、代表性论文、工作成果(奖励、专利等)等介绍

迟国泰是1955年7月出生于黑龙江省海伦县,毕业于佳木斯农业机械学院、大连理工大学管理学院,现任大连理工大学管理学院教师。
本页面主要目录有关于迟国泰的:人物经历、社会兼职、研究领域、代表性著作、代表性论文、工作成果(奖励、专利等)等介绍
1955年7月,黑龙江海伦
大连理工大学
教师
管理科学
主要学历
1998.04-2004.07 大连理工大学管理学院管理科学与工程专业,2004.07.08获管理学博士学位。
1994.08-1997.08 大连理工大学管理学院、管理工程专业,获工学硕士学位。
1978.10-1982.08 佳木斯农业机械学院机械系、机械专业,获工学学士学位。
主要工作经历
2004年3月-现在:大连理工大学 管理与经济学部,博士生导师。
2001年4月-现在:大连理工大学 管理与经济学部,教授。
2000年9月-2001年8月在多伦多大学Joseph L. Rotman管理学院金融系访问学者。
1994年-现在:大连理工大学 管理与经济学部 (2010年7月31日以前的名称为:大连理工大学管理学院)教师。
1992年赴新加坡研修商业银行管理。
1991年12月被破格晋升为副教授。
1984年1月-1994年5月在中国工商银行黑龙江金融职工学院银行管理系任教。
1982.08-1984.01 齐齐哈尔冰刀厂工艺科,助理工程师。
1976.09-1978.10 黑龙江省海伦县电机厂技术室,技术员。
1972.09-1974.09 黑龙江省海伦县前进公社民主大队,下乡知识青年。
1.大连理工大学金融风险与系统评价管理研究中心主任
2.国家社会科学基金学科规划评审组专家。
3.年国家社会科学基金重大项目招标项目评审专家。
4.青年拔尖人才支持计划(人文社科类)评审专家
5.文化名家暨“四个一批”人才、“万人计划”哲学社会科学领军人才综合评议组成员。
6.辽宁省高校工商管理类专业教学指导委员会委员。
7.福布斯金融理财专家评审委员会委员。
8.中国系统工程学会社会经济系统工程委员会理事。
9.《信用》编委会成员。
10.中国银行业协会科技专家。
11.东北大学秦皇岛分校,大连海事大学,河南大学,大连大学,客座教授(讲座教授)。
经济研究、系统工程理论与实践、系统工程学报、管理科学学报、中国管理科学、系统管理学报、管理工程学报、管理评论、管理学报、控制与决策、数学物理学报(中、英文版)、数学的实践和认识、哈尔滨工业大学学报自然科学版、东北大学学报自然科学版、华中科技大学学报自然科学版等著名学报的通讯审稿人。
主要研究领域:商业银行风险管理决策理论与模型,期货交易风险管理理论与模型,金融数学与金融工程,复杂系统评价。
主要研究方向:商业银行贷款定价理论与模型,信用评级理论与模型,银行资产负债管理优化理论与模型,期货套期保值优化决策理论与模型,商业银行效率与竞争力评价理论与模型;经济、生态、社会、人的全面发展、科学技术等综合的复杂系统评价理论与模型。
一、主持的国家社会科学基金项目:
1.2007.01-2009.12全面贯彻落实科学发展观的综合评价体系,国家社会科学基金重大项目(06&ZD039),首席专家,主持人。由于课题成果的多项指标符合《国家社会科学基金项目管理办法》第三十七条关于免于鉴定的规定,项目于2010年8月23日经全国哲学社会科学规划办公室认定免于鉴定,直接结项。子课题包括:基于科学发展观的经济评价体系研究;基于科学发展观的科学技术评价体系研究;基于科学发展观的社会发展评价体系研究;基于科学发展观的生态评价体系研究;基于科学发展观的人的全面发展评价体系研究。
2.2004.07-2005.06 我国商业银行效率与竞争力研究,国家社会科学基金项目(04BJY082),主持人。2005年10月被全国哲学社会科学规划办公室鉴定为良好。
二、主持的国家自然科学基金项目:
1.2015.01-2018.12基于存量与增量叠加风险控制的全资产负债优化模型,国家自然科学基金项目(71471027),主持人迟国泰。
2.2012.01-2015.12 基于违约风险金字塔原理的小企业贷款定价模型,国家自然科学基金项目(71171031),主持人迟国泰。
3.2006.01-2008.12期货套期保值优化决策理论与模型的研究,国家自然科学基金项目(70571010),主持人。国家自然科学基金良好结题项目,国家自然科学基金委员会管理科学部,2010年8月24日。
4.2005.01-2007.12基于组合风险控制的银行资产负债管理优化理论与模型,国家自然科学基金项目(70471055),主持人迟国泰。
5.1998.01-2000.12信贷风险管理量化模型的研究,国家自然科学基金项目(79770011),主持人迟国泰。
6.2002.01-2002.12 贷款组合风险优化决策模型的研究 / Research on the Optimization Decision-Making Models for Loan Portfolio Risk. 1)国家自然科学基金科学部主任基金项目(70142008),主持人。2) China-Canada University Industry Partnership Program (CCUIPP) project, CCUIPP-NSFC-2001. Supported by the Canadian International Development Agency (CIDA), Director and Researcher{加拿大国际开发署(CIDA)中-加大学与产业合作项目 (CCUIPP)},主持人。
7.2001.01-2001.12 银行贷款组合风险决策理论与方法的研究/Research on the Decision-Making Theories and Methods for Portfolio Risk of Banking Loans. 1)国家自然科学基金科学部主任基金项目(70042002),主持人。2) China-Canada University Industry Partnership Program (CCUIPP) project, CCUIPP-NSFC-2000. Supported by the Canadian International Development Agency (CIDA), Director and Researcher{加拿大国际开发署(CIDA)中-加大学与产业合作项目 (CCUIPP)},主持人。
8.2000.01-2000.12信贷风险决策方法的研究 / Research on Methods of Decision-making for Credit Risk. CCUIPP-NSFC-1999. 1)国家自然科学基金科学部主任基金项目(79942009),主持人。2) China-Canada University Industry Partnership Program (CCUIPP) project, CCUIPP-NSFC-1999,Supported by the Canadian International Development Agency (CIDA), Director and Researcher{加拿大国际开发署(CIDA)中-加大学与产业合作项目 (CCUIPP-NSFC-1999)},主持人。
三、国际交流经历:
1.2000.09.13-2001.08.12,加拿大,多伦多大学Rotman管理学院访问学者。中加学者交流项目(Canada-China Scholar Exchange Programme, CCSEP)。
2.Chi Guotai. Trends of transparency of laws and regulations on Chinese corporate governance. Business Ethics in the Corporate Governance Era:Domestic & International Trends in Transparency, Regulation, and Corporate Governance国际会议,大会特邀报告. 美国西雅图,2006.07.07。
3.迟国泰.“中国金融业概况及近期金融热点”,主讲嘉宾、特邀报告,中日经济经营研讨会(日本东京金融机构和工商企业业内人士学术报告会),Josai University(日本城西大学)、大连理工大学,2010年12月20日下午,东京。2010.12.21-2010.12.22,城西大学坂户校区,硕士研究生授课。
4.Guotai Chi(迟国泰), Zhipeng Zhang. A Nonparametric Small Enterprise Facility Rating Model, Dalian University of Technology. The 7th (2015)International Conference on Financial Risk and Corporate Finance Management(FRCFM),大会主题报告/大会特邀报告(Keynote Speaker),August 18, 2015;USA,University of Nevada, Las Vegas(内华达大学拉斯维加斯分校).
5.Guotai Chi(迟国泰), Bin Meng. Debt rating model based on default discrimination: Empirical evidence for Chinese small industrial enterprises. The Third International Conference on Information Technology and Quantitative Management (ITQM 2015).专题报告,21 July, 2015; Rio De Janeiro, Brazil(巴西里约热内卢).
四、主持的代表性省部级科研项目:
1.2011.07.01-2014.10.01 信用风险评价理论与模型研究,教育部科学技术研究项目,主持人:迟国泰。总金额:100万元
2.2011.07-2011.12国家重大区域规划和政策文件实施效果评价研究,国家发展改革委员会,主持人:迟国泰。结项鉴定评价等级为优秀,国家发展改革委员会地区经济司,2013年11月28日。
3.2006.01.01-2006.12.30民办非企业单位评估指标体系研究,中华人民共和国民政部,主持人。
4.2005.01-2007.12 银行资产负债管理的资源配置优化决策理论与模型研究,高等学校博士学科点专项科研基金(20040141026),主持人。
5.2005.06-2005.12期货交易风险管理研究,中期协联合研究计划(第三期)资助课题(ZZ200505),中国期货业协会,主持人。
6.2004.06.30-2004.12.31中国期货市场交易风险管理制度研究,中期协联合研究计划(第二期)资助课题(GT200410),中国期货业协会,主持人。
五、主持的副省级城市的科研项目:
1.2014.06.09-2015.05.20. 连市“十三五”期间经济社会发展趋势预测研究,大连市发展和改革委员会,主持人:迟国泰。
2.2014.12.01-2015.06.30金州新区“十三五”指标体系与指标测算研究,大连金州新区发展和改革局,主持人:迟国泰。
3.2014.03.03-2014.06.11. 以企业为主体的科技创新评价体系研究,大连市政协科教文卫体委员会。
4.2011.10.01-2012.03.31大连市“十二五”绿色产业规划,大连市发展和改革委员会,主持人:迟国泰。大连市发展和改革委员会结项鉴定内容包括:“大连市十二五绿色产业规划研究”结合绿色城市建设进行大胆创新,研究提出了一套包括绿色生产、绿色消费、绿色环境三个层次的综合评价指标体系,具有较强的指导意义和实践价值。该研究成果的主要内容已纳入《大连市绿色经济发展规划》中。本项目已经通过了大连市发展和改革委员会组织的专家验收,特此证明。
5.2009.06-2011.06大连市创建科学发展示范城评价体系及实证研究,2009年大连市第二批科技计划 (2009D11ZC102)项目,大连市科学技术局。主持人。
6.2008.09-2008.10大连市城市生活品质研究,大连市社会科学院,主持人,迟国泰。
7.2005.01-2006.12 大连市粮食期货风险管理制度研究,大连市科技计划项目 (2004C1ZC227) ,大连市科学技术局,主持人。
六、主持代表性的商业银行类科研项目:
1.2012.06.30-2012.12.31银行间信用风险评级系统,中国邮政储蓄银行股份有限公司,主持人迟国泰。技术开发(委托)合同。
2.2012.01.01-2013.12.31大连银行小企业信用风险评级系统与贷款定价系统,大连银行股份有限公司,主持人迟国泰。技术开发(委托)合同金额:150万元。
3.2009.07.01-2010.10.01邮储行小额贷款信用风险评价系统研究,中国邮政储蓄银行有限责任公司。主持人。包括:1)农户小额贷款信用风险决策评价系统,2)商户小额贷款信用风险评价决策系统。
4.2009.07.01-2010.04.30银行间合作业务债项风险评级系统,中国邮政储蓄银行有限责任公司。主持人。
5.2007.06-2008.12大连银行小企业贷款定价系统,大连银行,主持人。
6.2007.06-2008.12大连银行小企业信用风险评价系统,大连银行,主持人。
7.2005.09-2006.12贷款五级分类评价系统,大连市商业银行,主持人。
8.2002.08.18-2005.08.17 银行信贷风险管理决策系统,北京金高科技股份有限公司课题,主持人。
七、主持的代表性公司类科研项目:
1.2002.06-2003.12 中国石油经营风险规避机制研究,中国石油天然气股份有限公司课题,主持人。包括:1 中国石油的政府监管风险管理;2 中国石油的战略风险管理;3 中国石油的投资风险的管理;4 中国石油的财务风险的管理;5 中国石油的价格风险管理;6 中国石油的汇率和利率风险管理;7 中国石油的电子商务风险管理;8 中国石油的公共关系风险管理。
2.1999.07-2000.03辽宁远东集团综合计划体系的研究,主持人。
八、参与的2项国家自然科学基金重点课题:
1.2001.01-2003.12电子商务环境下管理理论与方法研究,国家自然科学基金重点项目(70031020),主要参加人(项目负责人:杨德礼教授)。(1)在项目中从事电子商务环境下的信用管理及信用风险评价研究;(2)该项目于2005年3月26日在国家自然科学基金委管理科学部组织的结题验收中,项目的综合评价为A (特优)。(3)该项目于2005年3月26日教育部对该项目成果进行的成果鉴定中,认为该项目成果整体处于国内领先水平,部分成果达到国际先进水平。
2.1997.01-1999.12 信息技术对管理变革的影响及信息管理研究,国家自然科学基金重点项目(79630010),主要参加人(项目负责人:王众托教授)。(1)在项目中从事信息技术对银行管理变革的影响及银行信息风险管理研究;(2)该项目于2000年4月通过鉴定被认为达到国际先进水平。
八、主持科研项目的其他情况:
主持或参加其他科研项目多项。
代表性著作与教材
1.迟国泰编著。投资风险管理[M].北京:清华大学出版社:1版,2010年6月,32.7万字。第二批“十二五”普通高等教育本科国家级规划教材。
2.迟国泰编著. 财务管理[M]. 大连:大连理工大学出版社:6版,2015年12月,43万字。
辽宁省首批“十二五”普通高等教育本科省级规划教材。
3.迟国泰著。银行资产负债管理优化理论、模型与应用[M].北京:科学出版社:1版,2014年1月,78.5万字。
4.迟国泰,王卫等著。基于科学发展的综合评价理论、方法与应用[M].北京:科学出版社:1版,2009年9月,54.5万字。
5.迟国泰,国际金融[M].大连:大连理工大学出版社:5版,2011年7月,45.3万字。
6.迟国泰编著. 金融与资本市场[M].大连:大连理工大学出版社:2005年10月,37.3万字。
7.迟国泰编著。企业信用管理[M].大连:大连理工大学出版社:2005年8月,22.3万字。
8.迟国泰,财务管理案例[M] . 大连:大连理工大学出版社,2003年2 月,28万字。
9.现代银行管理方法”编写组,现代银行管理方法[M] . 北京:中国工商银行教育部,1992年3月。迟国泰编写第六、七、十章。
10.宋文会、易光端、迟国泰,银行现代化管理方法[M] . 长沙:国防科技大学出版社,1989年11月。
11.迟国泰主编,信贷系统工程概论[M] . 长春:吉林科学技术出版社,1989年1月,26.3万字。
12.易光端、迟国泰、蒋树宽,银行系统工程[M] . 北京:中国金融出版社,1988年7月。
13.Yang Deli, Liu Feng, Alex Whitmore, Hu Xiangpei, Chi Guotai, Yang Dequan, Advances in Economics and Management Research[M](主编论文集).1999,10, Dalian University of Technology Press.
14.本书编写组,市场学[M] . 北京:中国金融出版社, 1988年7月。迟国泰编写了第六、七、十章。
15.刘敦荣主编,市场学原理与应用[M] . 长沙:湖南大学出版社,1987年8月第1版,迟国泰编写了第十、十六章。
表论文282篇。其中:2篇论文发表在Journal of Asia-Pacific Business、经济研究等中、外著名学报;114篇论文发表在系统工程理论与实践、管理科学学报、数量经济技术经济研究、运筹与管理、系统工程学报、管理工程学报、系统管理学报、管理科学、中国管理科学、管理评论、中国软科学、金融研究、预测、科研管理、科学学研究、管理学报、系统工程、中国人口。资源与环境等国家自然科学基金委员会管理科学部认定的重要学术期刊。6篇论文被世界著名的学术期刊数据库Elsevier(综合学科期刊全文)全文收录。43篇论文被EI检索,66篇论文被CSSCI检索收录。国际学术会议做大会特邀报告6次。
在银行资产负债组合优化模型方面的代表性成果:
基于多期动态优化的银行资产组合决策模型;基于新旧两组贷款风险叠加的新增贷款组合优化模型;贷款组合的“均值-方差-偏度”三因素优化模型;基于高阶矩风险控制的贷款组合优化模型研究;基于信用风险迁移的组合收益与组合风险计量模型;基于全部贷款综合风险度控制的新增资产组合优化模型;基于信用等级修正和半绝对离差风险的银行资产组合优化模型;基于Monte Carlo模拟和VaR约束的银行资产组合优化模型;基于信用迁移全部贷款组合优化下的新增单笔贷款决策模型;基于copula函数的贷款组合期限结构优化模型;基于行业组合的贷款总体风险优化决策模型;基于存量与增量全部组合风险最小的贷款优化决策模型;基于有效边界的贷款组合优化决策模型;基于线性完备变换的银行贷款组合优化模型;基于信用风险迁移的条件风险价值最小化的贷款组合优化模型;VaR风险控制的银行资产负债管理优化模型;基于CVaR风险度量和VaR风险控制的贷款组合优化模型;基于VaR收益率约束的贷款组合优化决策模型;基于VaR约束的银行资产负债管理优化模型;基于模糊综合评判收益约束的贷款组合优化模型;银行资产负债管理中的资产分配模型;基于差异系数 σ /μ的最优投资组合方法;基于单位风险收益最大原则的贷款组合优化决策模型;基于综合风险约束的贷款组合优化决策模型;VaR约束的多目标组合贷款优化决策模型;基于违约损失控制的商业银行多期资产组合动态优化模型;基于银行贷款组合风险的经济资本计量模型
在银行资产的利率风险免疫的组合优化模型方面的代表性成果:
基于全部资产负债利率免疫的增量资产组合决策;基于信用与利率双重风险免疫的资产组合优化模型;基于方向久期和方向凸度利率风险免疫的资产负债管理优化模型;兼控利率风险和流动性风险的资产负债组合优化模型;基于VaR控制预留缺口的资产负债管理优化模型;资本充足率控制预留缺口的资产负债优化模型。
在银行贷款利率定价模型方面的代表性成果:
基于未来DEA效率的贷款定价模型;基于随机生产函数的贷款定价模型及应用;基于DEA二分法的贷款定价模型;基于信用与利率风险溢价的贷款定价模型与实证;基于DEA最优效率的贷款定价模型;基于未来SFA技术效率的贷款定价模型。
反映现有研究一般规律的期货套期保值优化模型方面的代表性成果:
基于最小方差的系列展期套期保值优化模型;基于几何谱风险测度GM的期货套期保值模型研究;基于最小模糊方差的最优交叉套期保值模型;基于CVa R的期货最优套期保值比率模型及应用;基于VaR期货最优套期保值策略研究及应用。
多品种期货套期保值优化模型方面的代表性成果:
多种期货对多种现货的最优套期保值决策模型;基于资金限制的多品种期货套期保值决策模型研究;多种期货对一种现货非线性组合套期保值模型;基于动态规划多期期货套期保值优化模型研究;同种商品不同月份期货合约组合风险评估模型研究及应用。
单品种期货套期保值优化模型方面的代表性成果:
基于极端风险控制的多品种期货套期保值模型;基于重大损失控制的套期保值优化模型;基于持有成本理论的期货套期保值决策模型;基于全部组合收益概率最大的最优新增组合套期比率;基于Copula的最小方差套期保值比率研究;基于资金限制的单品种期货最优套期比模型研究;基于资金限制的Sharp-ARIMA期货套期保值决策模型;基于GARCH-EWMA的期货价格预测模型;基于整体风险控制的组合套期保值优化模型。
期货保证金优化模型方面的代表性成果:
基于GARCH-EWMA原理的期货交易保证金随动调整模型;多品种期货组合保证金确定模型研究;基于多元GARCH-VaR的期货组合保证金模型及其应用研究;基于牛顿插值原理的期货价格波动函数及保证金随动模型;单个期货合约市场风险VaR-GARCH评估模型及其应用研究;多品种期货组合风险评价模型及其应用研究。
期货逼仓风险和期货预警模型方面的代表性成果:
基于非线性映射分析的期货逼仓风险判定模型及其应用;基于SV模型的KLR信号分析的期货逼仓风险预警模型。
银行效率和竞争力评价模型方面的代表性成果:
中国商业银行成本效率实证研究;中国商业银行效率研究;基于城市差异系数的城市商业银行效率评价模型及实证研究;基于神经网络的中国商业银行效率综合评价;基于DEA方法的中国商业银行综合效率的研究;中国商业银行收入结构与收入效率关系的实证研究与政策建议;中国商业银行效率的内生影响因素研究与实证;基于参数法的中国商业银行规模经济研究与实证。基于灰色系统理论的商业银行竞争力评价模型;基于主成分分析的国有商业银行竞争力评价研究;基于AHP的国有商业银行竞争力评价研究。
科学发展综合评价方面的代表性成果(经济、生态、社会、人的全面发展、科技5个方面的综合评价):
基于循环修正思路的科学发展评价模型;基于聚类赋权的科学发展评价模型及实证。
经济评价模型方面的代表性成果:
基于三角模糊熵的经济评价模型及副省级城市的实证研究;循环修正思路的经济评价模型及实证研究—基于14个省级行政区;基于次约束的经济评价模型及中国十五期间的实证研究;基于变异系数-AHP的经济评价模型及中国十五期间的实证研究。
生态评价模型方面的代表性成果:
基于对应分析的生态评价模型及典型省份的实证研究;基于核主成分分析的生态评价模型及其应用研究;基于最优组合赋权的城市生态评价模型及应用;基于AHM-关联分析的生态承载力评价模型及辽宁省14个城市的实证;基于改进群组G1 赋权的生态评价模型及14 个典型省的实证研究。
社会评价模型方面的代表性成果:
基于灰色聚类的社会评价模型及省辖市的实证;基于集对分析的社会评价模型及副省级市实证;基于逼近理想点和G1法的社会发展评价模型及其十五期间的实证研究。
人的全面发展评价模型方面的代表性成果:
基于SVM的人的全面发展评价模型及省份实证;基于AHP标准离差的人的全面发展评价模型及其实证研究;级差最大化组合赋权的人的全面发展评价模型及实证;基于熵权法人的全面发展评价模型及其十五期间的实证研究;基于熵权TOPSIS的人的全面发展评价模型及十五期间实证;级差最大的人的全面发展评价模型及省份实证。
科学技术评价模型方面的代表性成果:
基于关联分析的科技评价模型及典型省份实证;基于超效率DEA的科学技术评价模型及其实证;基于熵权-G1法的科技评价模型及中国十五期间的实证研究。
评价体系的指标筛选模型与指标赋权模型方面的代表性成果:
基于相关分析-粗糙集理论的生态评价指标体系研究;基于相关-主成分分析的人的全面发展评价指标体系构建;基于聚类-因子分析的科学技术评价指标体系构建;基于最大熵原理的线性组合赋权方法;基于改进群组G2的指标赋权方法的研究。
信用风险评价、银行风险评价、基金绩效评价理论与模型方面的代表性成果:
信贷风险评价指标权重的聚类分析;信贷风险评价指标权重的两次收敛模型;基于加权群体AHP的企业资信评价方法;个人信用卡信用风险评价体系与模型研究;网上拍卖竞买方个人信用风险管理理论与评价模型。基于“三性”分析的商业银行经营绩效综合评价模型;基于模糊综合评判的商业银行经营风险预警研究;商业银行客户经理绩效评价体系与模型研究。中国开放式基金择时能力及其业绩贡献研究。
一、国家发明专利:
1.迟国泰,石宝峰。基于信用等级与违约损失率匹配的信用评级系统与方法:中国,ZL 2012 1 0201461.6[P]. 2015-08-19。迟国泰,石宝峰。基于信用等级与违约损失率匹配的信用评级系统与方法。国家发明专利,专利号:ZL 2012 1 0201461.6。授权公告日:2015年08月19日;专利期限为二十年。中华人民共和国知识产权局;2015年08月19日。
2.迟国泰,程砚秋. 基于信用等级与违约损失率匹配的信用评级调整方法;中国,ZL 2012 1 0201114.3[P]. 2015-11-18。迟国泰,程砚秋. 基于信用等级与违约损失率匹配的信用评级调整方法:国家发明专利,专利号:ZL 2012 1 0201114.3;授权公告日:2015年11月18日;专利期限为二十年。中华人民共和国知识产权局;2015年11月18日。
二、省部级政府奖
1.迟国泰、王卫、李延喜、秦学志、杨中原、程砚秋等著,《基于科学发展的综合评价理论、方法与应用》,第六届高等学校科学研究优秀成果(人文社会科学)著作类三等奖(教社科证字(2013)第586号),中华人民共和国教育部,2013年3月22日。
2.迟国泰、王卫、李延喜、秦学志、杨德权、杨中原、程砚秋. 基于科学发展的综合评价理论、方法与应用(著作),辽宁省第十二届(2009—2010年)哲学社会科学成果二等奖[政府奖,获奖证书编号:lnskj-(2009-2010)-2-08-1],辽宁省人民政府,2012年7月。
3.迟国泰、王卫、李延喜、秦学志、刘淑莲、杨德权、杨中原、程砚秋、刘艳萍。全面贯彻落实科学发展观的综合评价体系(研究报告),辽宁省第十一届(2007—2008年)哲学社会科学成果二等奖[政府奖,获奖证书编号:lnskj-(2007-2008)-2-78-1],辽宁省人民政府,2010年7月。
4.迟国泰,孙秀峰,芦丹。中国商业银行成本效率实证研究,辽宁省2005-2006年度哲学社会科学成果奖贰等奖[政府奖,获奖证书编号:lnskj-(2005-2006)-2-18-1],辽宁省人民政府,2008年2月。
5.迟国泰,信贷风险评价指标权重的聚类分析,辽宁省第八届社会科学优秀科研成果贰等奖(获奖证书编号:363),辽宁省第八届社会科学优秀科研成果评奖委员会,2002年8月。
6.栾庆伟、张启銮、迟国泰等,中国成本管理模式研究,辽宁省科学技术三等奖(原科技进步奖,获奖证书编号:2001J-3-170-03),辽宁省科学技术奖励委员会,2001年12月。
三、大连市(副省级城市)政府奖一、二等奖
7.迟国泰,隋聪。基于未来DEA效率的贷款定价模型,大连市第十五届社会科学进步三等奖(政府奖,获奖证书编号:DLSKJ-15086),大连市人民政府,2014年5月8日。
8.迟国泰,王卫,李延喜。基于科学发展的综合评价理论、方法与应用,大连市第十四届社会科学进步一等奖(政府奖,获奖证书编号:003-1),大连市人民政府,2011年4月。
9.张悦玫,迟国泰。基于熵权法的人的全面发展评价模型及“十五”期间的实证,大连市第十四届社会科学进步二等奖(政府奖,获奖证书编号:025-2),大连市人民政府,2011年4月。
10.迟国泰,孙秀峰。中国商业银行成本效率实证研究,大连市第十二届社会科学进步壹等奖(政府奖,获奖证书编号:009),大连市人民政府,2007年3月。
11.迟国泰等,基于多期动态优化的银行资产组合决策模型,大连市第十三届社会科学进步贰等奖(政府奖,获奖证书编号:041),大连市人民政府,2009年6月。
12.迟国泰,国际金融,大连市第十一届社会科学优秀成果二等奖(获奖证书编号:034),大连市人民政府,2005年3月。
13.迟国泰、朱占宇、徐琤,基于“三性”分析的商业银行综合绩效评价模型,大连2000年 社会科学优秀学术成果二等奖,大连市人民政府,2000年12月。
三、学术机构奖励
14.迟国泰,曹婷婷,张昆。基于相关-主成分分析的人的全面发展评价指标体系构建,领跑者5000——中国精品期刊顶尖学术论文,中国科学技术信息研究所,2015年10月10日。
15.迟国泰,郑杏果,杨中原。基于主成分分析的国有商业银行竞争力评价研究,《管理学报》(国家自然科学基金委员会管理科学部认定的B类重要期刊,CSSCI检索源期刊)创刊十周年优秀论文,《管理学报》杂志社,2014年11月。
16.迟国泰,张亚京,石宝峰。基于Probit回归的小企业债信评级模型及实证,第十二届金融系统工程与风险管理国际年会优秀论文奖(证书编号:fserm201405),中国系统工程学会,2014年8月。
17.迟国泰,小企业信用风险评价与贷款定价系统研究,银行业信息科技风险管理课题研究成果三等奖(获奖证书编号:20134005-07),中国银行业监督管理委员会银行业信息科技监管部,2013年12月。
18.迟国泰,齐菲,隋聪。基于最优组合赋权的小企业贷款信用评价模型及实证研究,第九届金融系统工程与风险管理国际学术年会优秀论文,中国金融系统工程学会金融系统工程专业委员会,2011年10月16日。
19.Zhu Tianxing, CHI Guotai, LI Xingfa, WANG He,Volume Related Asymmetry Predictability of Portfolio Returns,第三届(2011)金融风险与公司金融国际研讨会优秀论文,2011.06.29
四、辽宁省学术成果奖
20.迟国泰,潘明道,齐菲。一个基于小样本的银行信用风险评级模型的设计及应用,辽宁省自然科学学术成果一等奖(获奖证书编号:2015-LNL0130),辽宁省自然科学学术成果奖评审委员会,2015年7月20日。
21.迟国泰,闫达文. 基于改进群组G1赋权的生态评价模型及省份实证,辽宁省自然科学学术成果三等奖(获奖证书编号:2014-LNL0168),辽宁省自然科学学术成果奖评审委员会,2014年7月3日。
22.迟国泰,张玉玲,王元斌. 基于全部资产负债利率免疫的增量资产组合决策模型,辽宁省自然科学学术成果贰等奖(获奖证书编号:2013-LNL1361),辽宁省自然科学学术成果奖评审委员会,2013年8月2日。
23.迟国泰,隋聪,齐菲。基于超效率DEA的科学技术评价模型及其实证,辽宁省自然科学学术成果贰等奖(获奖证书编号:2012-LNL0109),辽宁省自然科学学术成果奖评审委员会,2012年6月30日。
24.张悦玫,迟国泰。人的全面发展空间评价模型及实证,,辽宁省第三届哲学社会科学学术年会优秀成果三等奖(证书编号:lnskxsnh-2011-3-095-02)。中共辽宁省委宣传部、辽宁发展和改革委员会、辽宁省教育厅、中共辽宁省委党校、辽宁社会科学院、辽宁省社会科学联合会,2011年9月。
25.迟国泰,迟枫,闫达文. 贷款组合的“均值-方差-偏度”三因素优化模型,辽宁省自然科学学术成果贰等奖(获奖证书编号:2011-LNL1075),辽宁省自然科学学术成果奖评审委员会,2011年7月6日。
26.迟国泰,杨万武,王玉刚。基于资金限制的多品种期货套期保值决策模型,辽宁省自然科学学术成果壹等奖(获奖证书编号:2010-LNL0080),辽宁省自然科学学术成果奖评审委员会,2010年6月25日。
27.迟国泰,杨中原。基于循环修正思路的科学发展评价模型,辽宁省自然科学学术成果壹等奖(获奖证书编号:2010-LNL0081),辽宁省自然科学学术成果奖评审委员会,2010年6月25日。
28.迟国泰,董贺超,孙秀艳。基于多期动态优化的银行资产组合决策模型,辽宁省自然科学学术成果壹等奖(获奖证书编号:2009-LNL2042),辽宁省自然科学学术成果奖评审委员会,2009年6月25日。
29.迟国泰,基于非线性映射分析的期货逼仓判定模型及其应用,辽宁省自然科学学术成果壹等奖(获奖证书编号:2008-LNL0012),辽宁省自然科学学术成果奖评审委员会,2008年7月7日。
30.迟国泰,信贷风险综合决策模型的研究,辽宁省科学技术论文壹等奖(获奖证书编号:031),辽宁省科学技术协会,2001年5月。
31.迟国泰,大连市生活品质研究报告,辽宁省第二届哲学社会科学学术年会优秀成果二等奖(证书编号:lnskxsnh-2009-2-047-2)。中共辽宁省委宣传部、辽宁发展和改革委员会、辽宁省教育厅、中共辽宁省委党校、辽宁社会科学院、辽宁省社会科学联合会,2009年9月。
32.迟国泰,祝志川,张玉玲. 基于熵权-G1法的科技评价模型及中国十五期间的实证研究,辽宁省自然科学学术成果贰等奖(获奖证书编号:2009-LNL2009),辽宁省自然科学学术成果奖评审委员会,2009年6月25日。
33.迟国泰,余方平,李洪江,刘轶芳,王玉刚. 单个期货合约市场风险VaR-GARCH 评估模型及其应用研究,辽宁省自然科学学术成果贰等奖(获奖证书编号:2006-LNL0118),辽宁省自然科学学术成果奖评审委员会,2006年6月30日。
34.迟国泰,基于灰色系统理论的商业银行竞争力评价模型,辽宁省自然科学学术成果2等奖(获奖证书编号:2005-LNL94),辽宁省自然科学学术成果奖评审委员会,2005年8月30日。
五、大连市成果等奖
35.迟国泰,曹勇,党均章. 基于期限结构溢价的商业银行信用利差测算模型与实证. 大连市自然科学优秀学术论文二等奖,大连市科学技术协会、大连市人力资源和社会保障局,2015年8月20日。
36.迟国泰,吴灏文,闫达文。基于高阶矩风险控制的贷款组合优化模型研究。大连市自然科学优秀学术论文二等奖,大连市科学技术协会、大连市人力资源和社会保障局,2014年7月26日。
37.迟国泰,闫达文. 基于VaR控制预留缺口的资产负债管理优化模型。大连市自然科学优秀学术论文一等奖(获奖证书编号:2011-011),大连市科学技术协会、大连市人力资源和社会保障局,2013年7月26日。
38.迟国泰,曹婷婷,张昆。基于相关-主成分分析的人的全面发展评价指标体系构建,大连市自然科学优秀学术论文二等奖(获奖证书编号:2012-098),大连市科学技术协会、大连市人力资源和社会保障局,2012年8月6日。
39.迟国泰。基于动态规划多期期货套期保值优化模型研究。大连市自然科学优秀学术论文一等奖(获奖证书编号:2011-011),大连市科学技术协会、大连市人力资源和社会保障局,2011年8月12日。
40.迟国泰。基于VaR期货最优套期保值策略研究及应用,大连市自然科学优秀学术论文二等奖(获奖证书编号:2010-048),大连市科学技术协会、大连市人力资源和社会保障局,2010年11月26日。
41.迟国泰. 基于对应分析的生态评价模型及典型省份的实证研究,大连市自然科学优秀学术论文一等奖(获奖证书编号:2010-008),大连市科学技术协会、大连市人力资源和社会保障局,2010年11月26日。
42.迟国泰,基于多元GARCH-VaR的期货组合保证金模型及其应用研究,大连市自然科学优秀学术论文一等奖(获奖证书编号:2009-003),大连市科学技术协会、大连市人事局,2009年9月22日。
43.迟国泰。基于资金限制的Sharp—ARIMA期货套期保值决策模型,大连市自然科学优秀学术论文一等奖(获奖证书编号:2008-001),大连市科学技术协会、大连市人事局,2008年9月24日。
44.迟国泰,迟枫,杜娟。商业银行客户经理绩效评价体系与模型研究,2006年度大连市科学论文一等奖(获奖证书编号:06186-050),大连市科学论文奖励委员会,2006年11月。
45.迟国泰、刘轶芳等,基于牛顿插值原理的期货价格波动函数及保证金随动模型,2005年度大连市科学论文一等奖(获奖证书编号:05142-065),大连市科学论文奖励委员会,2005年8月。
46.迟国泰,网上拍卖竞买方个人信用风险管理理论与评价模型的研究,大连市自然科学优秀学术论文一等奖(获奖证书编号:2005-003),大连市科学技术协会、大连市人事局,2005年5月。
47.迟国泰,郝君、秦学志,信贷风险评价指标权重的两次收敛模型,2001年度大连市科学论文一等奖(获奖证书编号:38-21),大连市科学论文奖励委员会,2001年11月。
48.迟国泰。基于VaR期货最优套期保值策略研究及应用,大连市自然科学优秀学术论文二等奖(获奖证书编号:2010-048),大连市科学技术协会、大连市人力资源和社会保障局,2010年11月26日。
49.国泰。基于重大损失控制的套期保值优化模型,大连市自然科学优秀学术论文二等奖(获奖证书编号:2008-054),大连市科学技术协会、大连市人事局,2008年9月24日。
50.迟国泰。基于Monte Carlo模拟和VaR约束的银行资产组合优化模型,大连市自然科学优秀学术论文二等奖(获奖证书编号:2007-040),大连市科学技术协会、大连市人事局,2007年7月。
51.迟国泰,基于EWMA-VaR的企业整体现金流量预测模型,大连市自然科学优秀学术论文二等奖(获奖证书编号:2006-113),大连市科学技术协会、大连市人事局,2006年8月。
52.迟国泰、姜大治、奚扬、林建华,基于VaR收益率约束的贷款组合优化决策模型,2004年度大连市科学论文二等奖(获奖证书编号:04120-061),大连市科学论文奖励委员会,2004年11月。
53.迟国泰、秦学志、朱战宇,基于单位风险收益最大原则的贷款组合优化决策模型,2002年度大连市科学论文二等奖(获奖证书编号:0282-49),大连市科学论文奖励委员会,2002年11月。
新亚洲娱乐(英文名:ASIA ENTERTAINMENT GROUP LIMITED,全称:新亚洲娱乐联盟集团有限公司)是一家以从事戏剧制作人及杂项戏剧服务为主的企业,成立于1999年,位于香港特别行政区。旗下分公司包括虎威艺能创作有限公司(TGS HK)、稻草人娱乐创作社(Scarecrow Entertainment)、虎威王朝音乐创作股份有限公司(TGS Music)、虎威活力娱乐传播有限公司(TGS Taiwan)、AK Entertainment(Korea)以及AEG Korea等。
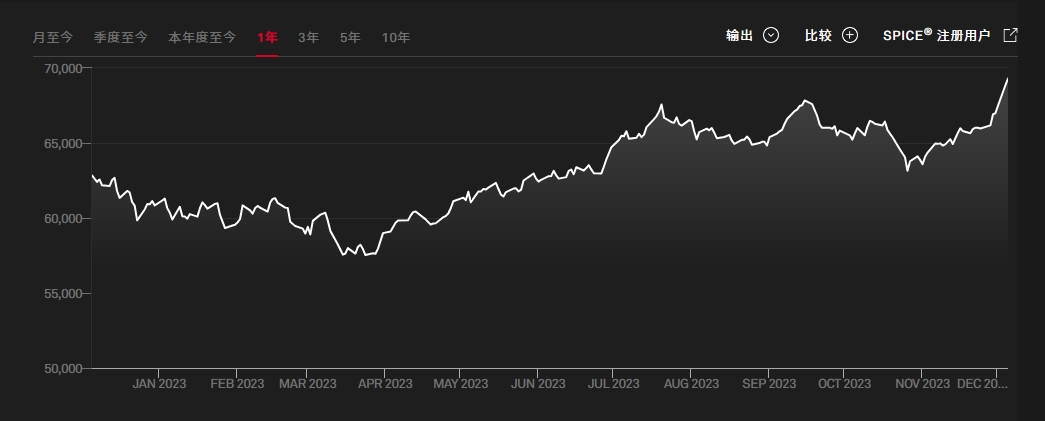
印度孟买SENSEX30指数(又称孟买敏感指数)为印度最被广泛使用的指数,为投资印度的重要参考指标,是由孟买证券交易所发行。由于各类媒体提到的“印度股市”,实际上都是孟买股票交易所,因此,该交易所的SENSEX-30指数几乎成了印度股市的代名词。