《计量经济学(第三版)》是2014年7月对外经济贸易大学出版社出版书籍,作者是于俊年。
本页面主要目录有关于计量经济学的:内容简介、目 录等介绍

《计量经济学(第三版)》是2014年7月对外经济贸易大学出版社出版书籍,作者是于俊年。
本页面主要目录有关于计量经济学的:内容简介、目 录等介绍
于俊年
675千字
185mm×260mm/
2014年7月
49.00
9787566310101
本教材第一版在2000年6月出版以来,受到了广大读者的欢迎。2001年被教育部选为向全国推荐的“经济类专业主干课程推荐教材”,全国许多高等院校纷纷采用本书作为教材。本教材第二版被选为国家“十一五”规划教材,它是第一版的改进和完善,也是作者多年教学经验的总结。本教材第三版又被选为国家“十二五”规划教材。
第一篇导论
第一章计量经济学概述3
§ 11什么是计量经济学3
§ 12计量经济学的研究对象、内容与步骤6
§ 13小结10
第二篇单方程线性回归模型
第二章概率与统计基础知识13
§ 21随机变量的概率分布及其数字特征13
§ 22估计量优劣的评价标准18
§ 23一些常用的概率分布19
§ 24小结23
第三章一元线性回归分析25
§ 31一元线性回归模型及基本假定25
§ 32回归参数的最小二乘估计27
§ 33回归参数最小二乘估计量的统计性质29
§ 34参数估计量的抽样分布及σ2u的估计量31
§ 35回归参数的t检验和区间估计33
§ 36回归方程的显著性检验和拟合优度35
§ 37无条件预测39
§ 38案例分析——一元线性回归模型计算举例(1)43
§ 39案例分析——一元线性回归模型计算举例(2)47
§ 310有条件预测52
§ 311小结54
第四章多元线性回归分析59
§ 41多元线性回归模型及其基本假定59
§ 42多元线性回归模型参数的最小二乘估计61
§ 43回归参数最小二乘估计量的统计性质65
§ 44σ2u的估计量和拟合优度R268
§ 45回归参数的显著性检验和置信区间71
§ 46多元线性回归模型的F检验72
§ 47预测73
§ 48案例分析——多元线性回归分析75
§ 49极大似然估计法85
§ 410参数带约束条件的最小二乘估计89
§ 411小结91
第五章相关分析97
§ 51相关的概念及相关系数97
§ 52偏相关系数102
§ 53复相关系数105
§ 54小结106
第三篇违背经典回归假定的
计量模型
第六章异方差111
§ 61异方差性111
§ 62异方差性的后果112
§ 63异方差性的检验方法114
§ 64异方差性问题的解决方法126
§ 65小结135
第七章自相关139
§ 71自相关139
§ 72自相关对参数估计的影响142
§ 73自相关的检验方法144
§ 74自相关影响的消除方法152
§ 75关于存在自相关时预测的说明167
§ 76小结170
第八章多重共线性175
§ 81多重共线性的概念175
§ 82多重共线性的后果176
§ 83多重共线性的检验180
§ 84多重共线性的消除方法184
§ 85岭回归估计法190
§ 86小结198
第九章随机解释变量与模型设定误差201
§ 91随机性解释变量201
§ 92工具变量法(IV法)202
§ 93样本观测值分组平均数据的回归参数估计206
§ 94模型的制定偏误208
§ 95模型变量的观测误差210
§ 96观测误差的检验212
§ 97小结214
第十章非线性模型217
§ 101非标准线性模型的标准化217
§ 102非线性模型的标准线性化220
§ 103小结225
第十一章虚拟变量模型227
§ 111虚拟变量与线性模型227
§ 112非线性概率模型237
§ 113小结244
第十二章分布滞后模型和自回归模型247
§ 121分布滞后模型的概念247
§ 122分布滞后模型的直接估计法249
§ 123几种常用的自回归模型257
§ 124自回归模型的估计262
§ 125案例分析268
§ 126小结274
第十三章联立方程模型277
§ 131联立方程模型的概念277
§ 132偏倚性和不一致性的产生279
§ 133联立方程模型的类型281
§ 134同时方程模型的识别问题283
§ 135结构方程的识别规则287
§ 136联立方程模型的参数估计方法概述291
§ 137间接最小二乘法(ILS法)291
§ 138工具变量法(IV法)294
§ 139二阶段最小二乘法(2SLS法)297
§ 1310三阶段最小二乘法(3SLS法)304
§ 1311与联立方程组有关的问题307
§ 1312小结308
第十四章平稳时间序列分析313
§ 141时间序列的基本概念313
§ 142自回归过程AR(p)316
§ 143移动平均过程MA(q)322
§ 144自回归移动平均模型ARMA(p,q)327
§ 145小结329
第十五章非平稳时间序列分析333
§ 151非平稳时间序列基本概念333
§ 152时间序列的平稳性检验335
§ 153协整理论简介343
§ 154向量自回归模型(VAR)356
§ 155格兰杰(Granger)因果关系检验360
§ 156条件异方差(ARCH)模型363
§ 157小结368
第四篇计量经济模型构造理论与应用
第十六章计量经济模型应用概述373
§ 161结构分析373
§ 162经济预测377
§ 163政策评价379
§ 164小结381
第十七章计量模型构造理论与应用383
§ 171供给函数和需求函数383
§ 172线性支出系统386
§ 173消费函数393
§ 174生产理论与模型395
§ 175投资理论与模型408
§ 176宏观计量经济模型的建立411
§ 177中国宏观计量经济模型举例(一)415
§ 178中国宏观计量经济模型举例(二)428
§ 179小结440
附表445
附表1标准正态分布表445
附表2t分布临界值表446
附表3χ2分布临界值表447
附表4F分布临界值表448
附表5杜宾-沃森检验上下界表453
参考书目455
新亚洲娱乐(英文名:ASIA ENTERTAINMENT GROUP LIMITED,全称:新亚洲娱乐联盟集团有限公司)是一家以从事戏剧制作人及杂项戏剧服务为主的企业,成立于1999年,位于香港特别行政区。旗下分公司包括虎威艺能创作有限公司(TGS HK)、稻草人娱乐创作社(Scarecrow Entertainment)、虎威王朝音乐创作股份有限公司(TGS Music)、虎威活力娱乐传播有限公司(TGS Taiwan)、AK Entertainment(Korea)以及AEG Korea等。
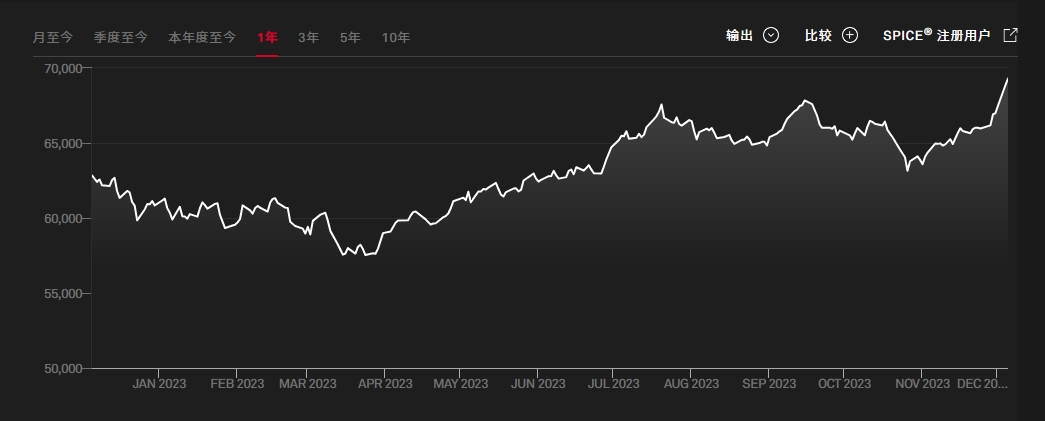
印度孟买SENSEX30指数(又称孟买敏感指数)为印度最被广泛使用的指数,为投资印度的重要参考指标,是由孟买证券交易所发行。由于各类媒体提到的“印度股市”,实际上都是孟买股票交易所,因此,该交易所的SENSEX-30指数几乎成了印度股市的代名词。