《2023年中国游戏产业报告》于2023年12月18日发布,由中国音数协游戏工委与中国游戏产业研究院主导编写,伽马数据提供数据服务。
本页面主要目录有关于2023年中国游戏产业报告的:主要数据、增长原因等介绍

《2023年中国游戏产业报告》于2023年12月18日发布,由中国音数协游戏工委与中国游戏产业研究院主导编写,伽马数据提供数据服务。
本页面主要目录有关于2023年中国游戏产业报告的:主要数据、增长原因等介绍
2023年12月18日
中华人民共和国
张毅君
《2023年中国游戏产业报告》显示,中国游戏用户2023年规模为6.68亿人,同比增长0.61%,为历史新高。中国游戏市场2023年实际销售收入为3029.64亿元,增长370.80亿元,同比增长13.95%,首次突破3000亿元关口。其中,移动游戏市场实际销售收入2268.60亿元,增长338.02亿元,同比增长17.51%。
除数据外,《2023年中国游戏产业报告》也对游戏产业的更多发展方向做了重点分析。一是《未成年人网络保护条例》颁布为游戏行业完善和落实未成年人保护工作提供了更为具体的指引。二是《网络游戏精品出版工程》实施等。
中国移动游戏市场2023年实际销售收入2268.60亿元,增长338.02亿元,同比增长17.51%,创下新的记录;中国移动游戏2023年实际销售收入占游戏市场总体规模的比例为74.88%。
中国自主研发游戏海外市场2023年实际销售收入为163.66亿美元,规模连续四年超千亿人民币,同比下降5.65%;中国自主研发游戏国内市场实销收入2563.75亿元,同比增长15.29%。
在中国自主研发移动游戏海外2023年市场收入前100的游戏中,策略类占比40.31%,角色扮演类占比15.97%;射击和休闲类占比分别为10.03%和5.11%。策略类近三年一直是海外营收主力,前三位合计营收占比从2022年63.87%,增至2023年66.31%;射击类占比有所下降;休闲类增长明显。
美国、日本是中国移动游戏2023年主要海外市场,占比分别为32.51%和18.87%;韩国位于第三,为8.18%。此外,德国、英国、加拿大合计占比9.45%。中东、拉美等海外新兴市场则未见提升。
2023年,收入排名前100位移动游戏产品中,角色扮演类产品占比31%;策略、卡牌占比分别为9%;射击和棋牌类占比,分别为7%。在收入排名前100的移动游戏产品中,角色扮演类收入在总收入中占比29.55%,位列第一;多人在线战术竞技类次之,占比17.01%;射击类位居第三,占比14.7%,三者合计占比总收入61.26%。此外,射击、策略和卡牌类收入相较2022年均有所下滑。在收入排名前100的移动游戏产品中,从IP不同来源来看,数量占比最多的是原创IP,占比为51%,较2022年下降2%。另外有21%、9%和5%移动游戏的IP分别源自客户端游戏、单机/主机游戏和移动游戏。
2023年,在收入排名前100的移动游戏产品中,原创IP的游戏收入最高,占比为47.83%;此后依次是由客户端游戏、单机/主机游戏和移动游戏改编而来的移动游戏,收入占比分别为32.37%、6.91%和4.68%。在收入排名前100的移动游戏产品中,数量占比前三题材类型分别是玄幻/魔幻题材、弱题材和现代题材,占比分别是24%、18%和14%。流水收入最高的三种题材类型分别是玄幻/魔幻题材、现代题材和文化融合题材,占比分别为22.58%、17.89%和14.18%。
中国客户端游戏市场2023年实际销售收入为662.83亿元,同比增长8%。主要受客户端新游上线、网吧回暖、更多新游采取移动及PC端同步发行等因素的影响;中国主机游戏市场2023年实际销售收入28.93亿元,增长5.40亿元,同比增长率22.93%;中国电子竞技游戏市场2023年实际销售收入1329.45亿元,同比增长12.85%。
二次元移动游戏市场2023年实际销售收入为317.07亿元,同比增长31.01%,增幅明显;中国移动休闲游戏市场2023年收入318.41亿元,同比下降7.54%。其中内购产生的收入200.87亿元,同比增长109.7%;广告变现收入117.54亿元,同比下降52.7%;中国国内小程序游戏市场2023年收入为200亿元,同比增长300%。

中国游戏用户2023年规模为6.68亿人,同比增长0.61%,为历史新高点;中国移动游戏用户2023年规模约达6.57亿人,同比增长0.38%。
2023年中国游戏产业收入同比增长并创新高的主因包括:用户消费意愿和能力有所回升;游戏新品集中面市并有爆款出现,与长线运营产品共同撑起收入增长;普遍采用多端并发方式,对收入增长产生明显助益。
新亚洲娱乐(英文名:ASIA ENTERTAINMENT GROUP LIMITED,全称:新亚洲娱乐联盟集团有限公司)是一家以从事戏剧制作人及杂项戏剧服务为主的企业,成立于1999年,位于香港特别行政区。旗下分公司包括虎威艺能创作有限公司(TGS HK)、稻草人娱乐创作社(Scarecrow Entertainment)、虎威王朝音乐创作股份有限公司(TGS Music)、虎威活力娱乐传播有限公司(TGS Taiwan)、AK Entertainment(Korea)以及AEG Korea等。
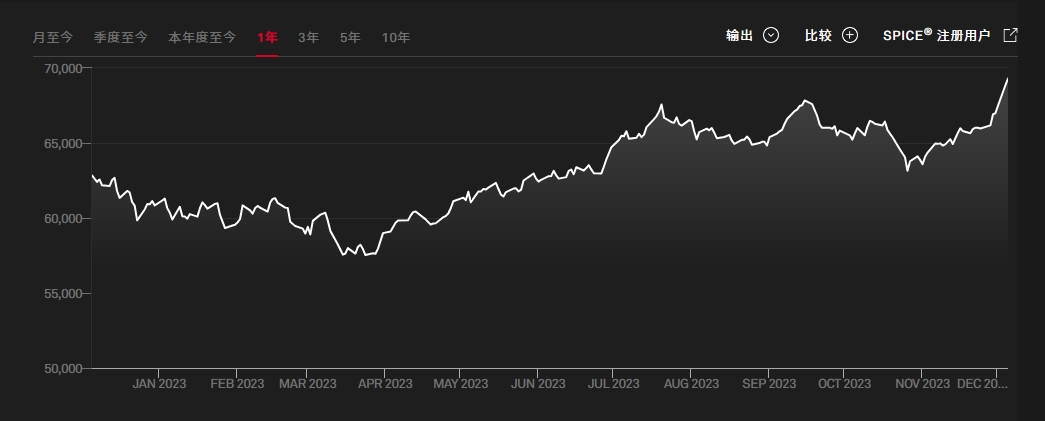
印度孟买SENSEX30指数(又称孟买敏感指数)为印度最被广泛使用的指数,为投资印度的重要参考指标,是由孟买证券交易所发行。由于各类媒体提到的“印度股市”,实际上都是孟买股票交易所,因此,该交易所的SENSEX-30指数几乎成了印度股市的代名词。