《会计学》是2008年同济大学出版社出版的图书,作者是刘威。
本页面主要目录有关于会计学的:内容简介、目录等介绍

《会计学》是2008年同济大学出版社出版的图书,作者是刘威。
本页面主要目录有关于会计学的:内容简介、目录等介绍
2008年8月1日
平装
16 开
978-7-560-82397-3
413 页
刘威
同济大学出版社
本书主要阐述会计基本理论、会计基础知识和技能。会计基本理论部分,包括会计的基本概念、会计的目标、会计的假设和会计的原则等。会计基础知识和技能部分,包括会计凭证、会计账簿、借贷记账法的运用、成本计算、会计报表的编制和分析等。在编写本书的过程中,对于基本会计理论方面,力求做到深入浅出;在会计基础知识和技能方面,注重基础知识的运用和可操作性。
本书可作高等院校经济、管理类非会计专业本科生的教材,也可作会计学专业本科“基础会计”课程的教材和从业会计人员的参考书。
前言
第一章 概论
第二章 会计假设、会计原则和会计报告
第三章 复式簿记法
第四章 会计凭证
第五章 会计账簿
第六章 资产的记录与报告
第七章 负债的记录与报告
第八章 收入的记录与报告
第九章 费用的记录与报告
第十章 所有者权益的记录与报告
第十一章 产品成本计算
第十二章 会计循环和会计核算组织程序
第十三章 本量利分析
第十四章 财务报表分析
参考文献
书摘
第一章 概论
本章要点
1.会计的基本概念
2.会计的职能和目标
3. 我国会计的法规体系
4.会计人员和会计职业道德
5.会计机构和会计组织
6.其他相关的机构和组织
第一节 会计基本概念
会计的定义
会计产生于经济管理的需要,并随着经济管理的发展而不断发展和完善。在古代的文献记载中,会计被认为是“算账记账”工作。在现代社会,会计被认为是从事经济管理工作必须掌握的“商业的语言”。
因此,可以把会计定义为:会计是以货币为主要计量单位,反映和监督一个单位经济活动的一种经济管理工作。这样的经济管理工作主要包括对经济信息的确认、计量、记录和报告等环节。
经济信息的概念很广泛,它包括与经济活动有关的所有的信息。这些信息可以表现为财务信息和非财务信息。财务信息是指能够用货币来计量和记录的信息。例如,企业销售产品后取得的货款是多少,企业生产过程中发生的成.本是多少,等等。非财务信息是指那些不能用货币来计量和记录的信息,例如,企业的购货合同,企业的产品的质量等。而会计信息系统处理的经济信息,一般是指财务信息。
会计确认就是对无数个信息进行筛选和整理,并确定其代表的经济业务是否发生或完成。例如,对于企业的经济信息,会计首先应根据各项经济业务发生对企业影响,按会计要素确认为某项经济信息是否涉及资产、负债和所有者权益的变化,并确定其是否应作记录和报告。
……
新亚洲娱乐(英文名:ASIA ENTERTAINMENT GROUP LIMITED,全称:新亚洲娱乐联盟集团有限公司)是一家以从事戏剧制作人及杂项戏剧服务为主的企业,成立于1999年,位于香港特别行政区。旗下分公司包括虎威艺能创作有限公司(TGS HK)、稻草人娱乐创作社(Scarecrow Entertainment)、虎威王朝音乐创作股份有限公司(TGS Music)、虎威活力娱乐传播有限公司(TGS Taiwan)、AK Entertainment(Korea)以及AEG Korea等。
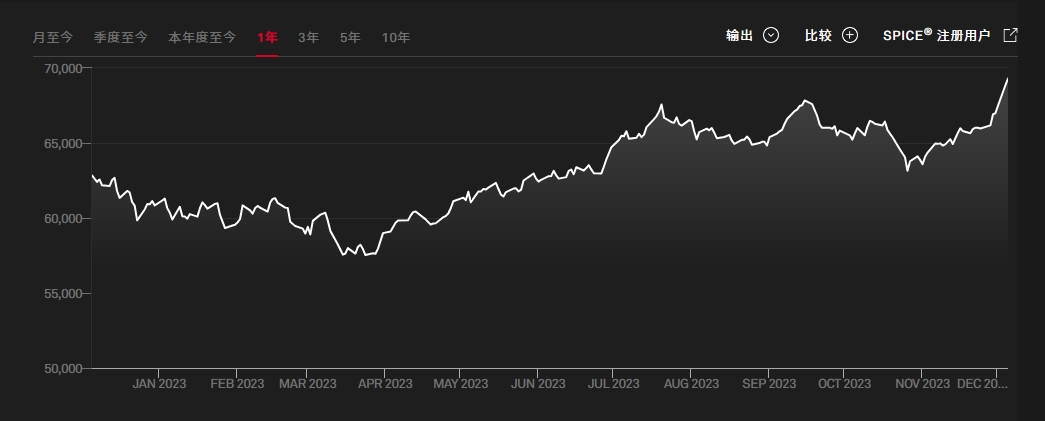
印度孟买SENSEX30指数(又称孟买敏感指数)为印度最被广泛使用的指数,为投资印度的重要参考指标,是由孟买证券交易所发行。由于各类媒体提到的“印度股市”,实际上都是孟买股票交易所,因此,该交易所的SENSEX-30指数几乎成了印度股市的代名词。