《基础会计学》是一本由许延明、李雄飞合著,于2011年10月由清华大学出版社出版的会计学入门教材。该书主要介绍了会计的基本理论、账户设置、复式记账、填制和审核会计凭证、登记账簿、财产清查以及编制财务报表等内容。
本页面主要目录有关于基础会计学的:图书内容、图书目录等介绍

《基础会计学》是一本由许延明、李雄飞合著,于2011年10月由清华大学出版社出版的会计学入门教材。该书主要介绍了会计的基本理论、账户设置、复式记账、填制和审核会计凭证、登记账簿、财产清查以及编制财务报表等内容。
本页面主要目录有关于基础会计学的:图书内容、图书目录等介绍
基础会计学
许延明、李雄飞
中文
2011年10月01日
清华大学出版社
36元
9787302267164
1-4
2016年07月15日
本书是会计学的入门教材,主要介绍会计的基本理论和账户设置、复式记账、填制和审核会计凭证、登记账簿、财产清查、编制财务报表等基本方法。每章均配有大量案例,在正文中穿插了许多相关资料,每章结尾均有小结及形式多样的习题,信息量丰富。本书内容通俗易懂,语言生动活泼,具有较强的趣味性和可读性。本书可作为高等院校会计学专业本科学生的教材,也可作为其他相关专业本科层次以及会计从业人员的参考书。
第一章总论 1
第一节会计的含义 1
一、会计的产生与发展 1
二、会计的含义 4
第二节会计的职能和目标 6
一、会计的职能 6
二、会计的目标 9
第三节会计的对象 10
一、企业的经济活动 10
二、行政事业单位的经济活动 12
第四节会计核算方法 12
一、会计的方法体系 12
二、会计核算方法 13
第五节会计学科体系 15
一、按照会计服务的领域分类 15
二、按照会计主体业务性质分类 15
本章小结 16
思考题 16
自测题 17
第二章会计核算基础 18
第一节会计核算基本前提 18
一、会计主体 19
二、持续经营 20
三、会计分期 21
四、货币计量 22
第二节会计信息质量要求 23
一、可靠性 23
二、相关性 24
三、可理解性 24
四、可比性 25
五、实质重于形式 26
六、重要性 26
七、谨慎性 27
八、及时性 27
本章小结 28
思考题 29
自测题 29
第三章会计要素与会计等式 37
第一节会计要素及其确认和计量 38
一、会计要素的确认 38
二、会计要素的计量 51
第二节会计等式 53
一、会计等式 54
二、经济业务对会计等式的影响 55
第三节权责发生制与收付实现制 57
一、会计基础 57
二、权责发生制 58
三、收付实现制 59
本章小结 61
思考题 62
自测题 62
第四章会计账户与复式记账 68
第一节会计科目与会计账户 69
一、会计科目 69
二、会计账户 73
第二节单式记账与复式记账 77
一、单式记账法 78
二、复式记账法 78
第三节借贷记账法 79
一、起源和发展 79
二、理论依据 80
三、记账符号和账户结构 80
四、记账规则 81
五、试算平衡 82
第四节借贷记账法的运用 84
一、编制会计分录 84
二、过账 86
三、编制试算平衡表 87
本章小结 88
思考题 89
自测题 89
第五章制造业企业主要经济业务的
核算 98
第一节制造业企业生产经营过程 99
一、资金进入企业的筹资过程 99
二、购置生产设备和生产资料的
供应过程 100
三、产品的生产过程 100
四、产品的销售过程 100
五、利润计算和分配过程 100
六、投资业务 100
第二节筹资业务的核算 101
一、筹资业务的内容 101
二、筹资业务的核算 101
第三节供应业务的核算 108
一、固定资产的购置业务的核算 109
二、材料采购业务的核算 111
第四节生产业务的核算 123
一、生产业务的主要内容 123
二、产品生产成本的构成 123
三、生产业务的核算 124
第五节销售业务的核算 135
一、销售业务的主要内容 135
二、销售收入的确认与计量 135
三、销售业务的核算 137
第六节利润形成与分配业务的核算 144
一、利润形成业务的核算 144
二、利润分配业务的核算 150
本章小结 154
思考题 155
自测题 155
第六章账户的分类 157
第一节账户分类的意义和标准 158
一、账户分类的意义 158
二、账户分类的标准 158
第二节按经济内容分类的账户 160
一、资产类账户 160
二、负债类账户 160
三、所有者权益类账户 160
四、成本类账户 160
五、损益类账户 161
第三节按用途和结构分类的账户 161
一、基本账户 161
二、调整账户 164
三、业务账户 167
第四节按其他标准分类的账户 169
一、账户按提供信息的详细程度
分类 169
二、账户按与会计报表的关系
分类 170
三、账户按会计主体分类 170
本章小结 170
思考题 171
自测题 171
第七章会计凭证 176
第一节会计凭证的意义和种类 176
一、会计凭证的意义 176
二、会计凭证的种类 177
第二节原始凭证 187
一、原始凭证的要素 187
二、原始凭证的填制要求 188
三、原始凭证的填制方法 190
四、原始凭证的审核 194
第三节记账凭证 195
一、记账凭证的基本要素 195
二、记账凭证的填制要求 195
三、记账凭证的填制方法 197
四、记账凭证的审核 199
第四节会计凭证的传递与保管 200
一、会计凭证的传递 200
二、会计凭证的保管 200
本章小结 201
思考题 201
自测题 202
第八章会计账簿 206
第一节会计账簿的意义和种类 206
一、会计账簿的意义 206
二、会计账簿的作用 207
三、会计账簿的种类 207
第二节账簿的设置与登记 209
一、账簿的基本要素、设置要求
和登记规则 209
二、日记账的设置和登记 211
三、分类账的设置和登记 214
四、备查账的设置和登记 218
第三节账簿的启用与错账更正 218
一、账簿的启用 218
第四节对账和结账 224
一、对账 224
二、结账 225
第五节账簿的启用、更换和保管 228
一、启用账簿的规则 228
二、账簿的更换 228
三、账簿保管 229
本章小结 230
思考题 230
自测题 230
第九章财产清查 234
第一节财产清查概述 234
一、财产清查的概念与作用 234
二、财产清查的种类 238
三、财产清查的工作组织 239
第二节存货的盘存制度 242
一、实地盘存制 242
二、永续盘存制 243
三、存货单位成本的确定 243
四、实地盘存制和永续盘存制的
比较 245
四、金融资产与长期股权投资的
清查 252
第四节财产清查结果的处理 252
一、财产清查结果的账务处理
程序 252
二、财产清查结果账务处理应
设置的账户 253
三、财产清查结果的账务处理
原则 254
四、财产清查结果账务处理举例 255
本章小结 257
思考题 258
自测题 258
第十章财务报表 260
第一节财务报表概述 260
一、财务报表的概念与内容构成 260
二、财务报表的作用 261
三、财务报表的种类 262
四、财务报表的编制要求 263
第二节资产负债表 266
一、资产负债表的概念与理论
依据 266
二、资产负债表的内容与结构 267
三、资产负债表的编制方法 270
四、资产负债表的编制举例 270
第三节利润表 274
一、利润表的概念与理论依据 274
二、利润表的内容与结构 274
三、利润表的编制方法 277
四、利润表的编制举例 278
第四节现金流量表 278
一、现金流量表的作用 278
二、现金流量表的内容与格式 279
三、现金流量表的编制方法 281
第五节所有者权益变动表 281
一、所有者权益变动表的定义
与作用 281
二、所有者权益变动表的内容 282
三、所有者权益变动表的编制
方法 282
第六节附注 285
一、附注的概念与作用 285
二、附注的内容 285
本章小结 286
思考题 287
自测题 287
第十一章账务处理程序 288
第一节账务处理程序概述 288
一、账务处理程序的意义 288
二、设计账务处理程序的要求 289
三、账务处理程序的种类 289
第二节记账凭证账务处理程序 290
一、记账凭证账务处理程序的
设计要求 290
二、记账凭证账务处理程序的
核算步骤 290
三、记账凭证账务处理程序的
优点、缺点和适用范围 291
第三节汇总记账凭证账务处理程序 291
一、汇总记账凭证账务处理程序的
设计要求 292
二、汇总记账凭证账务处理程序的
核算步骤 293
三、汇总记账凭证账务处理程序的
优点、缺点和适用范围 294
第四节科目汇总表账务处理程序 294
一、科目汇总表账务处理程序的
设计要求 294
二、科目汇总表账务处理程序的
核算步骤 296
三、科目汇总表账务处理程序的
优点、缺点和适用范围 296
第五节多栏式日记账账务处理程序 297
一、多栏式日记账账务处理程序的
设计要求 297
二、多栏式日记账账务处理程序的
核算步骤 298
三、多栏式日记账账务处理程序的
优点、缺点和适用范围 299
本章小结 300
思考题 300
自测题 301
参考文献 307
新亚洲娱乐(英文名:ASIA ENTERTAINMENT GROUP LIMITED,全称:新亚洲娱乐联盟集团有限公司)是一家以从事戏剧制作人及杂项戏剧服务为主的企业,成立于1999年,位于香港特别行政区。旗下分公司包括虎威艺能创作有限公司(TGS HK)、稻草人娱乐创作社(Scarecrow Entertainment)、虎威王朝音乐创作股份有限公司(TGS Music)、虎威活力娱乐传播有限公司(TGS Taiwan)、AK Entertainment(Korea)以及AEG Korea等。
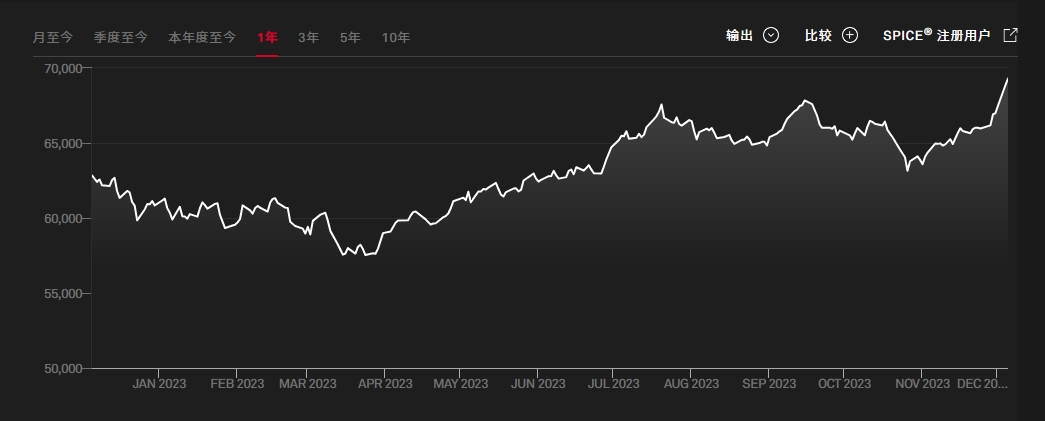
印度孟买SENSEX30指数(又称孟买敏感指数)为印度最被广泛使用的指数,为投资印度的重要参考指标,是由孟买证券交易所发行。由于各类媒体提到的“印度股市”,实际上都是孟买股票交易所,因此,该交易所的SENSEX-30指数几乎成了印度股市的代名词。