陈磊,电子科技大学经济与管理学院,博士,管理学,2012年6月
本页面主要目录有关于陈磊的:人物职称、教育背景、研究方向、讲授课程、研究成果、社会兼职及荣誉等介绍

陈磊,电子科技大学经济与管理学院,博士,管理学,2012年6月
本页面主要目录有关于陈磊的:人物职称、教育背景、研究方向、讲授课程、研究成果、社会兼职及荣誉等介绍
陈磊
中华人民共和国
男
汉
博士研究生
经济学与金融学
副教授
四川省数量经济学会博士论坛第六届学术研讨会优秀论文奖
陈 磊:男,电子科技大学经济管理学院副教授。
电子科技大学经济与管理学院,博士,管理学,2012年6月
电子科技大学经济与管理学院,学士,经济学,2004年7月
卡迪夫大学卡迪夫商学院,卡迪夫,英国,访问学生,2009年10月-2010年9月
金融计量经济学、期货投资
计量经济学(本科)
期货投资专题(普研)
[1]陈磊, 杜化宇, 曾勇. 基于贝叶斯CAViaR模型的油价风险研究. 系统工程理论与实践, 2013, 33(11): 2757-2765.
[2]陈磊, 李平, 廖静池, 许香存. 大宗交易的价格发现功能——来自沪深股市的经验证据. 证券市场导报, 2013, (7): 44-48, 55.
[3]陈磊, 曾勇, 杜化宇. 石油期货收益率的分位数建模及其影响因素分析. 中国管理科学, 2012, 20(3): 35-40.
[4]陈磊, 曾勇. 石油期货对冲比率的模型选择:交互作用与模型风险. 系统工程, 2012, 30(1): 54-60.
[5]陈磊, 李平, 曾勇. 基于序次Probit模型的离散股价研究. 系统工程学报, 2009, 24(5): 561-567.
[6]陈磊, 曾勇. 基于股市下跌背景的处置效应研究. 管理评论, 2005, 17(3): 24-29.
[7]Chen Lei(陈磊), Tu Anthony H, Zeng Yong. Testing for the feedback effect in the regression hedge ratio. International Research Journal of Finance and Economics, 2011, (76): 148-157.
[8]Chen Lei(陈磊), Zeng Yong. The properties and cointegration of oil spot and futures prices during financial crisis. Energy Procedia, 2011, 5: 353-359.
[9]Zeng Yong, Chen Lei(陈磊). Price discovery analysis of oil futures markets: A view of interaction effect. Advanced Materials Research, 2012, 433-440: 4366-4376
[1]陈磊, 杜化宇, 曾勇. 石油与天然气市场的长期均衡关系研究—参数与非参数协整方法的应用. 第六届风险管理国际研讨会暨第七届金融系统工程国际研讨会, 江苏南京, 2009.10.10-11.
[2]陈磊, 杜化宇, 曾勇. 异方差识别法的应用—探讨油价变动对股票市场的影响. 第五届中国金融学年会, 北京, 2008.10.25-26.
[3]Chen Lei(陈磊), Zeng Yong. Testing hedge effect of gold during financial crisis. The 2nd 3C (China, Canada and US) Risk Forum & The 5th International Conference on Engineering and Risk Management, Beijing, 2012.09.24-26.
[1]2014年1月-2016年12月,基于市场微观结构和非线性协整的期货市场日内价格间关系研究(71301019),国家自然科学基金
[2]2014年1月-2015年12月,期货市场日内价格之间的动态关系分析与交易策略构建研究(ZYGX2013J128),电子科技大学中央高校基本科研业务费
2012.06 校优秀毕业研究生
2011.11 四川省数量经济学会博士论坛第六届学术研讨会优秀论文奖
2011.10 中国优选法统筹法与经济数学研究会2011年中国管理科学学术年会优秀论文奖
2009.06 第十届“挑战杯”四川省大学生课外学术科技作品竞赛二等奖
2006.12 四川省经济学会社会科学研究成果三等奖
2004.07 校优秀毕业生.
新亚洲娱乐(英文名:ASIA ENTERTAINMENT GROUP LIMITED,全称:新亚洲娱乐联盟集团有限公司)是一家以从事戏剧制作人及杂项戏剧服务为主的企业,成立于1999年,位于香港特别行政区。旗下分公司包括虎威艺能创作有限公司(TGS HK)、稻草人娱乐创作社(Scarecrow Entertainment)、虎威王朝音乐创作股份有限公司(TGS Music)、虎威活力娱乐传播有限公司(TGS Taiwan)、AK Entertainment(Korea)以及AEG Korea等。
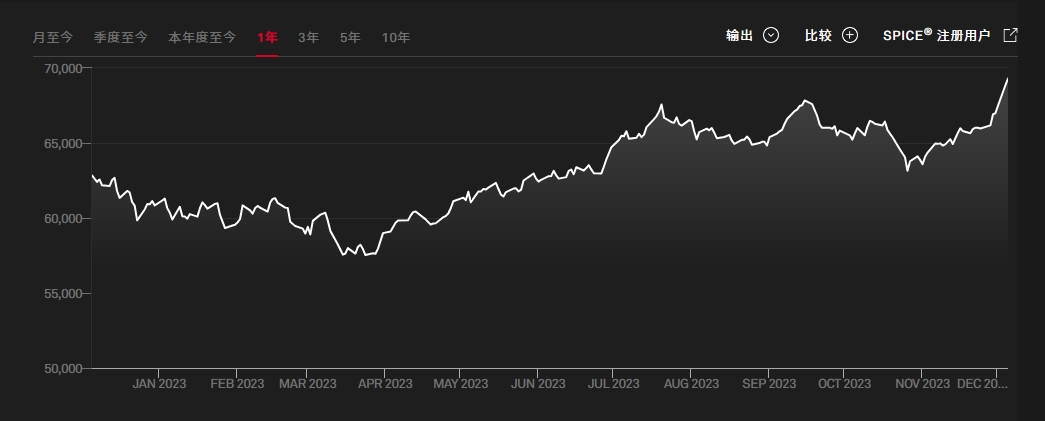
印度孟买SENSEX30指数(又称孟买敏感指数)为印度最被广泛使用的指数,为投资印度的重要参考指标,是由孟买证券交易所发行。由于各类媒体提到的“印度股市”,实际上都是孟买股票交易所,因此,该交易所的SENSEX-30指数几乎成了印度股市的代名词。