张琦,教授,主要研究领域为政府与会计、政府预算与政府财务信息披露。
本页面主要目录有关于张琦的:社会任职、人物经历、主要成就、获得荣誉等介绍

张琦,教授,主要研究领域为政府与会计、政府预算与政府财务信息披露。
本页面主要目录有关于张琦的:社会任职、人物经历、主要成就、获得荣誉等介绍
张琦
1978年1月
中华人民共和国
男
河北省张家口市
汉族
中南财经政法大学
博士
经济学
教师
中南财经政法大学政府会计研究所所长
政府会计,会计理论。
中南财经政法大学政府会计研究所(该所2017年1月纳入财政部部校共建框架)所长、中南财经政法大学大数据研究院副院长,财政部政府会计准则委员会咨询专家、财政部PPP中心专家库专家、中国会计学会政府及非营利组织会计专业委员会副主任委员,中国审计学会常务理事,全国预算与会计研究会理事,湖北省社会科学界第八届代表大会代表,《经济研究》、《管理世界》、《会计研究》、《China Finance Review International》等杂志匿名审稿人,国家自然科学基金通讯评议专家
1996年9月—2000年7月在原中南财经大学会计系国际会计专业本科学习;
2000年9月—2003年7月在中南财经政法大学攻读会计学硕士学位;
2004年9月—2008年6月在中南财经政法大学攻读会计学博士学位,师从唐国平教授,研究方向为政府会计;
2003年7月起留校任教;
2008年12月破格晋升副教授;
2009年4月被任命为会计系副主任;
2009年6月被任命为政府会计研究所所长;
2009年1月至5月,受财政部会计司邀请,作为外聘专家赴北京参与政府会计改革相关研究工作。
2012年12月破格晋升教授。
2013年11月受聘文澜青年学者。
2013年12月破格遴选为博士生导师。
2014年9月当选中国会计学会政府及非营利组织会计专业委员会副主任委员
2014年12月当选中国审计学会常务理事
2016年7月被财政部遴选为首届政府会计准则委员会咨询专家
2016年11月被任命为中南财经政法大学大数据研究院副院长
2017年4月被中南财经政法大学聘任为“文澜特聘教授”
2017年8月被遴选为财政部PPP中心专家库专家。
2006年7月-2006年11月在澳大利亚科廷大学从事学术访问;
2009年9月-2012年9月在财政部财政科学研究所从事博士后研究;
2011年9月-2011年10月在美国纽约石溪州立大学从事学术访问;
2013年6月在法国雷恩商学院从事MBA师资培训。
中级财务会计(本科)、会计研究方法(硕士生)、会计学(MBA)
[1]张琦,孙旭鹏.政府审计独立性提升的治理效应——以审计机关人财物改革对公务接待行为的影响为例[J].会计研究,2021(1):167-178.
[2]张琦,郑瑶.媒体报道能影响政府决算披露质量吗?[J].会计研究,2018(1):39-45.
[3]张琦,田霈.政府会计研究主题、方法与引用率——基于美国文献的数据分析[J].会计研究,2016(1):38-48.
[4]张琦,方恬.政府部门财务信息披露质量及影响因素研究[J].会计研究,2014(12):53-59.
[5]王芳,张琦.政府会计信息披露研究:国外文献回顾与启示[J].北京工商大学学报(社会科学版),2014,29(5):7-14,22.
[6]张琦,张娟,吕敏康.预算制度变迁、网络化环境与政府财务信息传导机制——基于商务部“三公经费”公开的案例研究[J].会计研究,2013(12):25-32.
[7]张琦,张娟.供求矛盾、信息决策与政府会计改革——兼评我国公共领域的信息悖论[J].会计研究,2012(7):24-31.
[8]张琦,张娟,程晓佳.我国政府预算会计系统的构建研究[J].会计研究,2011(1):24-30.
[9]张琦,王森林,李琳娜.我国政府会计改革重大理论问题研究[J].会计研究,2010(8):76-82.
[10]张琦,张娟.政府会计改革:问题、对策与建议——政府会计改革研讨会综述[J].会计研究,2009(10):83-88.
[11]张琦,张象至,程晓佳.政府会计基础选择、利益相关者动机与制度环境的影响——来自中国的问卷数据检验[J].会计研究,2009(7):35-42.
[12]程晓佳,张琦,吕跃金.我国政府会计改革实施的可行性分析与启示——基于Lüder权变模型的改革环境分析[J].财务与会计(综合版),2009(7):66-67.
[13]张琦.金融危机下美国政府的财政赤字之谜——兼议政府会计基础与报告体系[J].财务与会计(综合版),2009(8):34-36.
[14]张琦,谭志东.领导干部自然资源资产离任审计的环境治理效应[J].审计研究,2019(1):16-23.
[15]张琦,郑瑶,孔东民.地区环境治理压力、高管经历与企业环保投资——一项基于《环境空气质量标准(2012)》的准自然实验[J].经济研究,2019,54(6):183-198.
[16]张琦,宁书影,郑瑶.国家审计的“三公”预算治理效应——基于中央部门的经验证据[J].审计研究,2018(4):53-61.
[17]张琦,毛宇腾.会计与你:第一次亲密接触——对会计启蒙教育的几点思考[J].会计之友,2008(21):62-63.
[18]张琦.数字经济时代下企业所得税面临的冲击及对策分析[J].商情,2018(24):42,44.
[19]张琦,步丹璐,郁智.媒体关注、报道情绪与政府“三公”预算抑制[J].经济研究,2016,51(5):72-85.
[20]张琦,郑瑶,宁书影.新闻的信息增量、审计监督与政府财务信息披露[J].审计研究,2016(6):89-97.
[21]张琦,吕敏康.政府预算公开中媒体问责有效吗?[J].管理世界,2015(6):72-84.
[22]桂林,张琦,吴飞.分利行为、舆论监督与政府治理:内生政府治理机制[J].经济学(季刊),2015,14(3):1303-1324.
[23]张琦,程晓佳.政府会计改革环境动因的实证研究——以OECD国家为例[J].财政研究,2012(10):73-78.
[24]张琦.试论商业银行的会计风险及其防范[J].哈尔滨商业大学学报(自然科学版),2002,18(6):693-696.
[25]张琦.政府会计改革影响因素研究述评——基于利益相关者动机与制度因素视角[J].中南财经政法大学学报,2011(6):86-92.
[26]张琦,张象至,邓九生.自然灾害救助资源的核算与披露问题研究[J].财政研究,2011(1):43-46.
[27]张琦.对释道安“五失本,三不易”的重新解读及其对翻译理论教学的启示[J].英语广场(下旬刊),2015(5):95-97.
[28]张琦.“五失本,三不易”与“译事三难”翻译思想之比较[J].英语广场(下旬刊),2015(4):36-38.
[29]张琦.经济危机催生政府会计权责发生制改革——基于中美政府会计改革动因的比较[J].中南财经政法大学学报,2009(6):45-50.
[30]张琦.会计信息的政府管制:基于会计本质的思考[J].中南财经政法大学学报,2005(6):84-88.
[31]张琦.人民币汇率传递不完全性分析[J].知识经济,2010(18):47.
[32]张琦.经济全球化背景下反倾销会计问题研究[J].现代商业,2009(30):253-255.
[33]张进智,张琦.关系状态视角的顾客资产评估研究[J].山东社会科学,2010(6):144-148.
[34]张琦.我国船舶油污损害赔偿诉讼中原告资格研究[D].湖北:中南财经政法大学,2019.
[35]张琦.A Comparative Study of the Notion of Equivalence As Propounded by Eugene Nida and that by Theo Hermans[J].英语广场(学术研究),2018(5):19-23.
[36]张琦,郑瑶.媒体报道能提升政府决算信息披露质量吗?[C].//第十四届中国实证会计国际研讨会论文集.2015:122-144.
[37]张琦,王森林,张娟.我国政府会计研究的回顾与评价,被引量:2[J].会计与控制评论,2011(2):104-121.
[38]张琦,王森林.我国政府会计研究的回顾与评价[C].//政府会计改革重大理论问题研讨会暨中国会计学会政府与非盈利组织会计专业委员会2010年工作会议论文集.2010:182-196.
[39]张琦,李琳娜,王森林.基于我国环境的政府会计改革思路[J].预算管理与会计,2010(3):8-10.
[40]程晓佳,张琦,吕跃金.我国政府会计改革实施的可行性分析与启示-基于Luder权变模型的改革环境分析[J].财务与会计(综合版),2009(7):66-67.
[41]张琦,熊艳.也谈我国的政府会计主体[J].预算管理与会计,2009, (6):12-14.
[42]张琦.基于"新的'活劳动'"视角:股票收入性质分析[J].中南财经政法大学研究生学报,2008, (4):84-88.
[43]张琦.政府会计改革:理论分析框架的构建与初步应用[J].会计论坛,2008(1):112-122.
[44]张琦.政府会计:体系重构与改革[D].湖北:中南财经政法大学,2008.
[45]张琦.我国政府会计主体与信息使用者-基于我国公共受托责任特点的思考[J].财务与会计,2007, (23):44-46.
[46]张琦.攻府会计权责发生制的适度引入:因素与建议[J].财务与会计(综合版),2006(9):56-57.
[47]张琦.上市公司会计管制:基于会计本质的思考[C].//第二届上市公司会计与财务理论国际研讨会论文集.2005:185-190.
[48]张琦.商誉的实质:企业资产的整合价值[J].中国经济评论,2003,003 (8):102-105.
[49]张琦,钟洪亮.资本公职补亏合法不合理[J].会计之友,2001(7):19-19.
序号 | 项目名称 | 立项级别 | 立项来源 | 立项时间 | 主持人 |
1 | 利益相关者需求与制度因素约束下的政府会计系统优化:基于海南省的田野研究 | 国家自然科学基金面上项目 | 国家自然科学基金 | 2011年9月 | 是 |
2 | 绩效评价导向政府会计系统的构建研究——基于受托责任理论 | 国家自然科学基金专项项目 | 国家自然科学基金 | 2009年11月 | 是 |
3 | 我国政府会计改革策略研究 | 省(部)级科研项目 | 教育部人文社科基金 | 2008年9月 | 是 |
4 | 我国政府会计准则体系构建研究 | 省(部)级科研项目 | 财政部全国重点会计课题 | 2008年9月 | 是 |
5 | 政府会计系统构建研究 | 省(部)级科研项目 | 中国博士后科学基金(面上项目) | 2009年11月 | 是 |
6 | 多重契约关系下的政府会计系统优化研究 | 省(部)级科研项目 | 中国博士后科学基金(特别资助) | 2011年10月 | 是 |
7 | 政府会计准则研究 | 省(部)级科研项目 | 财政部部校共建项目 | 2013年4月 | 是 |
8 | 政府预算公开中媒体问责的治理效应与作用机理研究 | 国家自然科学基金面上项目 | 国家自然科学基金 | 2015年8月 | 是 |
9 | 公共财政体制与政府会计协调研究 | 湖北省会计学会2006年重点会计课题 | 2006—2007 | 是 | |
10 | 中澳公共受托责任、政府会计与财务报告比较研究 | 澳大利亚科廷科技大学国际合作项目 | 2006—2007 | ||
11 | 重大自然灾害恢复资金会计处理研究 | 中央其他部门社科专门项目 | 2009-11-20——2012-12-31 | ||
12 | 工会经费内部控制与支出绩效评价研究 | 企事业单位委托项目 | 2012-05-31 |
个人综合奖或荣誉 | ||||
序号 | 获奖类别 | 获奖名称(荣誉称号) | 获奖级别 | 获奖时间 |
1 | 个人综合奖 | 财政部全国会计领军后备人才(学术类)第三期 | 省部级 | 2009年9月 |
2 | 个人综合奖 | 湖北省青年岗位能手 | 省部级 | 2010年5月 |
3 | 个人综合奖 | 湖北省新世纪高层次人才工程(第二层次) | 省部级 | 2013年4月 |
4 | 个人单项奖 | 中南财经政法大学会计学院青年教师科研突出贡献奖一等奖 | 其他 | 2007年4月 |
5 | 个人单项奖 | 中南财经政法大学会计学院青年教师科研突出贡献奖一等奖 | 其他 | 2008年4月 |
6 | 个人单项奖 | 中南财经政法大学会计学院青年教师科研突出贡献奖一等奖 | 其他 | 2009年4月 |
7 | 个人单项奖 | 中南财经政法大学会计学院青年教师科研突出贡献奖一等奖 | 其他 | 2010年4月 |
8 | 个人单项奖 | 中南财经政法大学会计学院青年教师科研突出贡献奖一等奖 | 其他 | 2012年4月 |
9 | 个人单项奖 | 中南财经政法大学首届青年教师十大科研新星 | 校级 | 2010年5月 |
10 | 个人单项奖 | 中南财经政法大学第二届“青年教师讲课比赛”二等奖 | 校级 | 2004年11月 |
论文获奖 | ||||||
序号 | 类别 | 成果名称 | 评奖单位名称 | 获奖级别 | 获奖等次 | 获奖时间 |
1 | 论文 | 政府财务会计与预算会计的适度分离与协调 | 中国会计学会 | 其它省部级优秀研究成果奖 | 一等奖 | 2009年9月 |
2 | 论文 | 经济危机催生政府会计改革 | 湖北省委宣传部 | 其它省部级优秀研究成果奖 | 二等奖 | 2012年12月 |
3 | 论文 | 预算制度变迁、网络化环境与政府财务信息传导机制 | 财政部、中国会计学会 | 其它省部级优秀研究成果奖 | 一等奖 | 2014年7月 |
新亚洲娱乐(英文名:ASIA ENTERTAINMENT GROUP LIMITED,全称:新亚洲娱乐联盟集团有限公司)是一家以从事戏剧制作人及杂项戏剧服务为主的企业,成立于1999年,位于香港特别行政区。旗下分公司包括虎威艺能创作有限公司(TGS HK)、稻草人娱乐创作社(Scarecrow Entertainment)、虎威王朝音乐创作股份有限公司(TGS Music)、虎威活力娱乐传播有限公司(TGS Taiwan)、AK Entertainment(Korea)以及AEG Korea等。
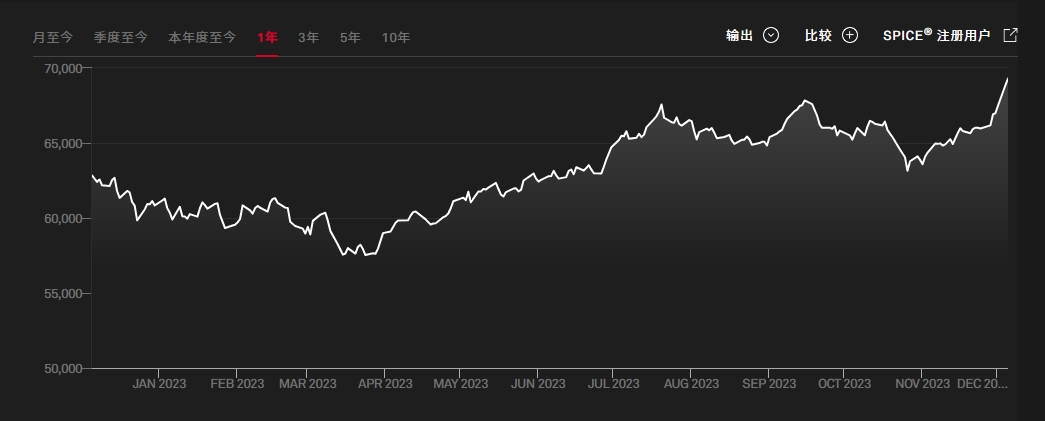
印度孟买SENSEX30指数(又称孟买敏感指数)为印度最被广泛使用的指数,为投资印度的重要参考指标,是由孟买证券交易所发行。由于各类媒体提到的“印度股市”,实际上都是孟买股票交易所,因此,该交易所的SENSEX-30指数几乎成了印度股市的代名词。